Александр Куртапов
Основатель и управляющий партнёр
ЮРИДИЧЕСКАЯ ПОМОЩЬ БИЗНЕСУ
Защита от доначисления НДС нужна, когда инспекция связывает вычеты с разрывом, техническим контрагентом, недостоверной первичкой или отсутствием реальной поставки. Рабочая задача — не собрать максимальный архив, а связать каждый спорный вычет с операцией, фактическим исполнением и проверяемым расчётом.
Объём, стоимость и порядок оплаты согласуем до начала работы по поручению.
За анализ отвечает согласованная команда Imperius. До договора называем ответственного юриста, состав работы, сроки письменных выводов и порядок связи.
Основатель и управляющий партнёр
Начальник 2-го отдела
Начальник 1-го отдела
Из нашей практики
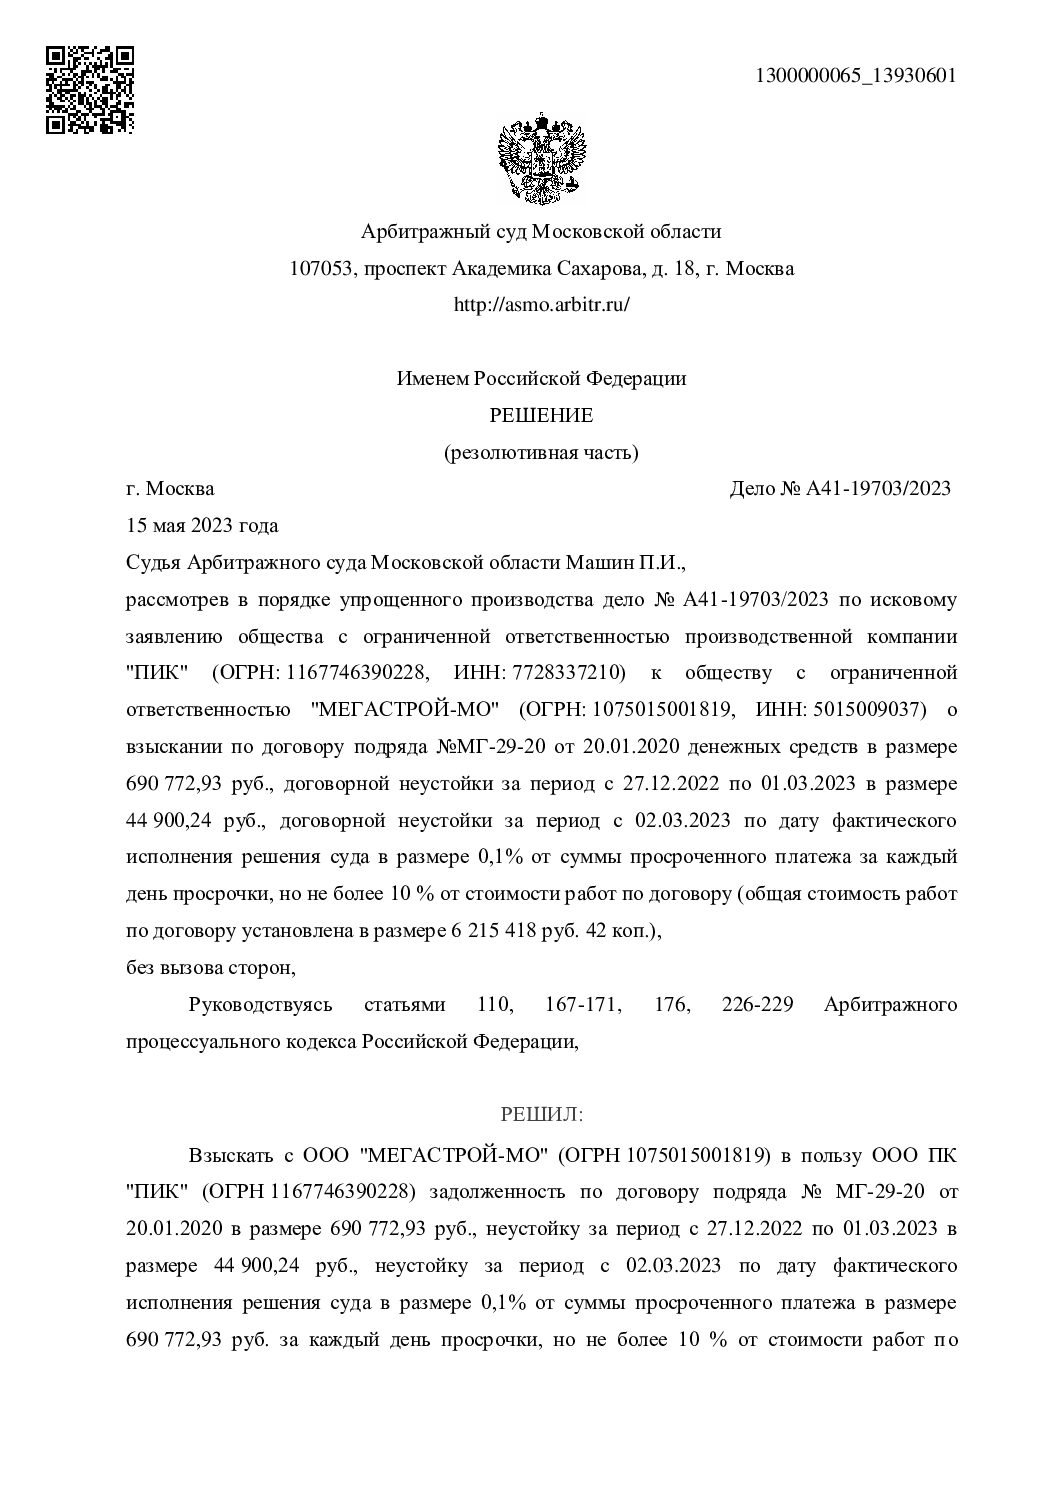 Увеличить акт ↗
Суд взыскал 690 772,93 ₽ долга, 44 900,24 ₽ начисленной неустойки, дальнейшую неустойку в договорных пределах и 17 713 ₽ госпошлины.
Читать кейс ↗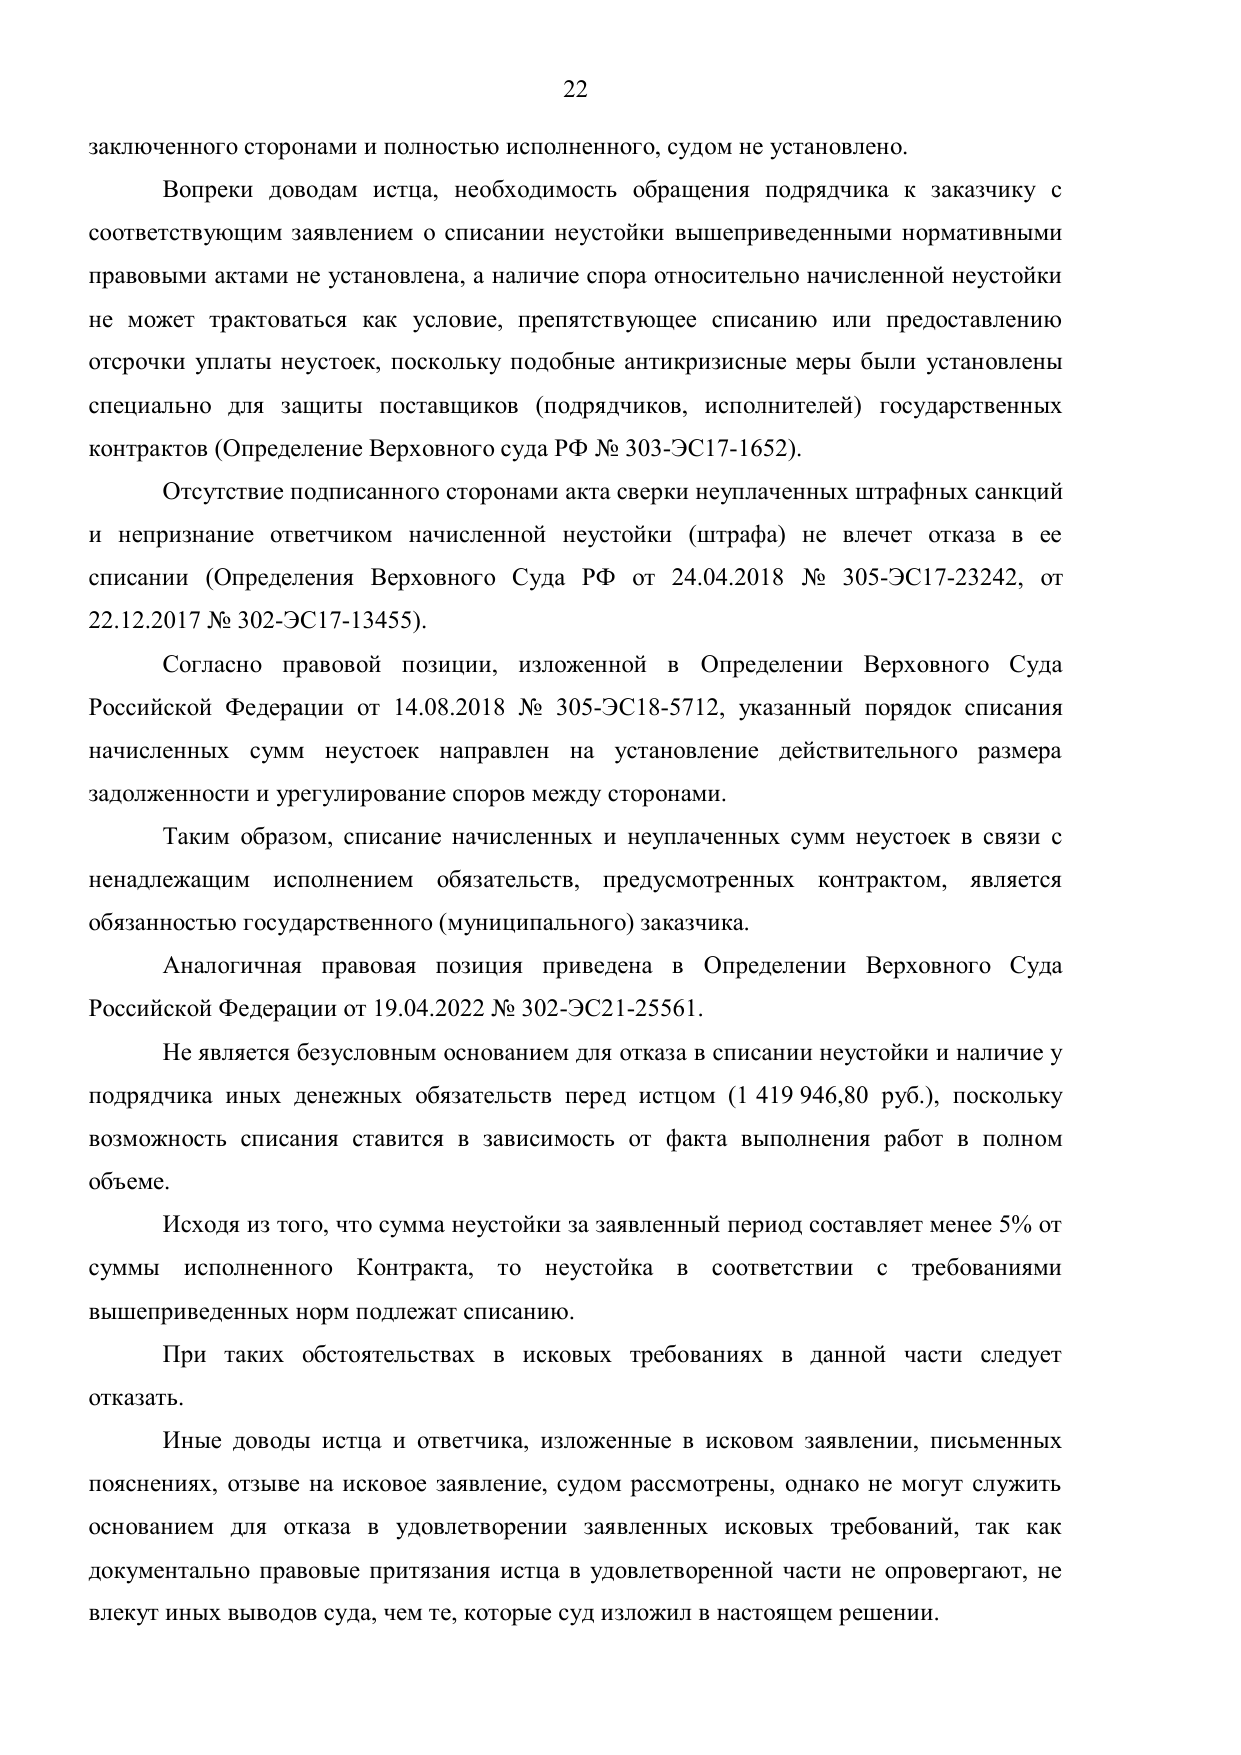 Увеличить акт ↗
Суд отказал во взыскании 3 103 025,25 ₽ договорных санкций и взыскал 1 419 946,80 ₽ возврата части оплаты и 346 680,01 ₽ законной неустойки.
Читать кейс ↗НАЛОГИ, БАНКИ И 115-ФЗ
Защита от доначисления НДС нужна, когда инспекция связывает вычеты с разрывом, техническим контрагентом, недостоверной первичкой или отсутствием реальной поставки. Рабочая задача — не собрать максимальный архив, а связать каждый спорный вычет с операцией, фактическим исполнением и проверяемым расчётом.
Эта страница предназначена для ситуаций, где ФНС оспаривает вычет или требует восстановить налог по конкретным операциям. Если конфликт охватывает несколько налогов и всю проверку, нужен общий маршрут налогового спора. Если решение уже вынесено, на первый план выходят срок жалобы, приостановление взыскания и процессуальная стратегия.
До начала работы фиксируются спорный период, сумма НДС, контрагенты, документ инспекции и ближайший срок. Это отделяет собственно спор о вычете от претензий по налогу на прибыль, дроблению бизнеса или банковскому контролю.
По каждому контрагенту создаётся строка: договор, счёт-фактура, УПД или накладная, оплата, поставленный товар или результат, маршрут движения, использование в деятельности и довод ФНС. Рядом указываются доказательство и ответственный сотрудник, который может подтвердить факты.
Такой реестр показывает, где документы совпадают, а где есть разрыв в датах, количестве, номенклатуре, логистике или бухгалтерском учёте. Слабое место лучше увидеть до направления пояснений или возражений, а не после вопроса инспектора либо суда.
Договор и счёт-фактура сами по себе не объясняют, кто и как исполнил операцию. Проверяются переписка, заявки, транспорт, склад, пропуска, сотрудники, оборудование, субподрядчики, приёмка и дальнейшее использование результата.
Если формальный поставщик привлекал иных лиц, нужно раскрыть фактическую цепочку без создания новой противоречивой версии. Защита от доначисления НДС строится на согласованности фактов, а не на количестве приложенных файлов.
Даже при споре о реальности операции необходимо сверить налоговый период, заявленный вычет, восстановление налога, пени и штраф. По каждому эпизоду определяется влияние на итоговую сумму и проверяется, не учла ли инспекция один риск дважды.
Если фактическое исполнение подтверждается, но инспекция спорит с заявленным контрагентом, отдельно оценивается вопрос действительной налоговой обязанности и возможной реконструкции. Это самостоятельный расчётный маршрут, а не автоматическое признание позиции ФНС.
календарь стадии и ближайших процессуальных действий; матрицу спорных вычетов, доводов ФНС и контрдоказательств; перечень документов, которых не хватает по каждому эпизоду; проверку суммы НДС, пеней и штрафа; рекомендацию по формату: пояснения, возражения, жалоба или арбитраж.
Объём следующего поручения согласуется отдельно. Первичная диагностика не гарантирует отмену доначислений и не подменяет решение УФНС или суда.
Для общей стратегии перейдите к налоговым спорам. Если инспекция пока запрашивает материалы, используйте страницу требования ФНС о документах. После акта нужен маршрут возражений на акт проверки, а после итогового документа — обжалование решения ИФНС.
Для первичной оценки передайте основной документ по ситуации, переписку, расчёты, требования и ответы, а также материалы, которые показывают последовательность событий.
Сначала проверяем процессуальные и договорные сроки, возможность сохранить доказательства и действия, которые нельзя откладывать без роста риска.
Для первого анализа собираем документы и хронологию по вопросу «защита от доначисления НДС».
Выясняем задачу компании, требования другой стороны и ближайшие сроки. До подготовки справки согласуем её объём, стоимость и порядок оплаты.
В справке разбираем требования, доказательства, риски и возможные действия. Объясняем, что подтверждено документами и чего не хватает для позиции.
Обсуждаем выводы и целесообразность дальнейшей работы. Если предлагаем сопровождение, называем его объём, стоимость и порядок оплаты. Вы решаете, поручать ли нам следующий этап.
Показываем обезличенный пример справки по спору о поставке. Он подтверждает формат анализа, а не результат по другой ситуации.
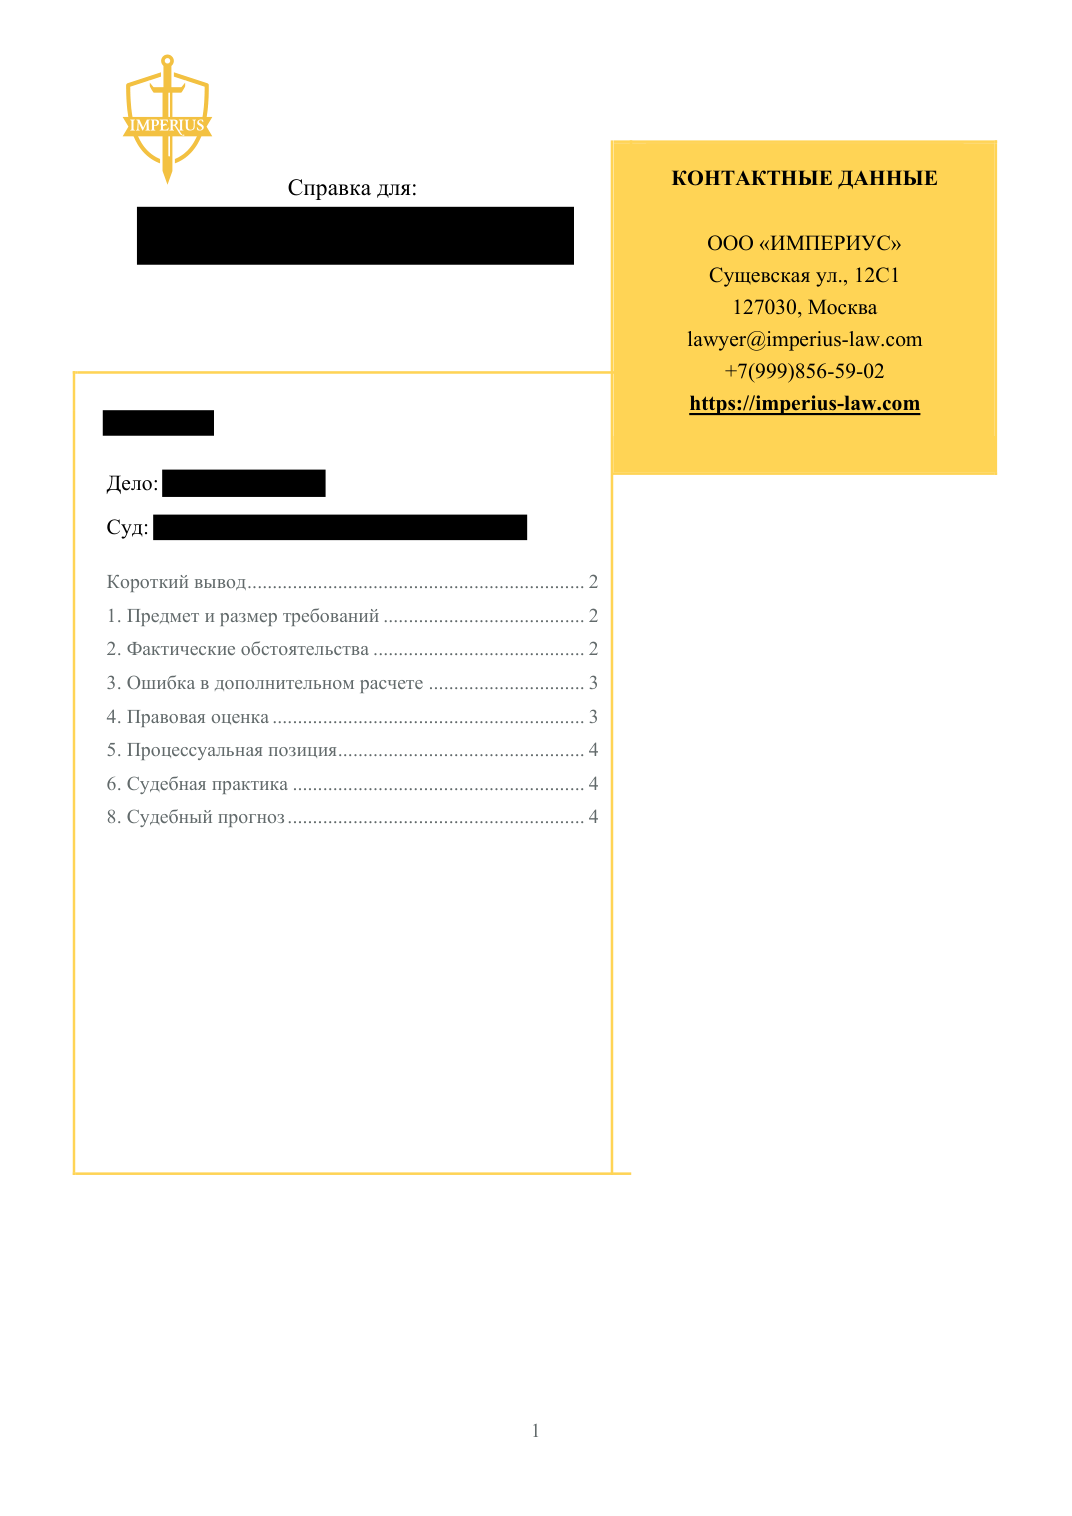
После обсуждения справки отдельно заключаем договор на выбранное действие или сопровождение. Фиксируем состав работы, срок, стоимость и порядок оплаты. Получение справки не обязывает заказывать дальнейшую работу.
Позвоните или напишите напрямую — выберите удобный канал.