Александр Куртапов
Основатель и управляющий партнёр
ЮРИДИЧЕСКАЯ ПОМОЩЬ БИЗНЕСУ
Обжалование решения ИФНС начинается после того, как инспекция рассмотрела материалы проверки и оформила итоговый документ. Это другая стадия, чем возражения на акт: теперь нужно проверить вид решения, дату вручения, вступление в силу, доступный порядок жалобы и риск взыскания.
Объём, стоимость и порядок оплаты согласуем до начала работы по поручению.
За анализ отвечает согласованная команда Imperius. До договора называем ответственного юриста, состав работы, сроки письменных выводов и порядок связи.
Основатель и управляющий партнёр
Начальник 2-го отдела
Начальник 1-го отдела
Из нашей практики
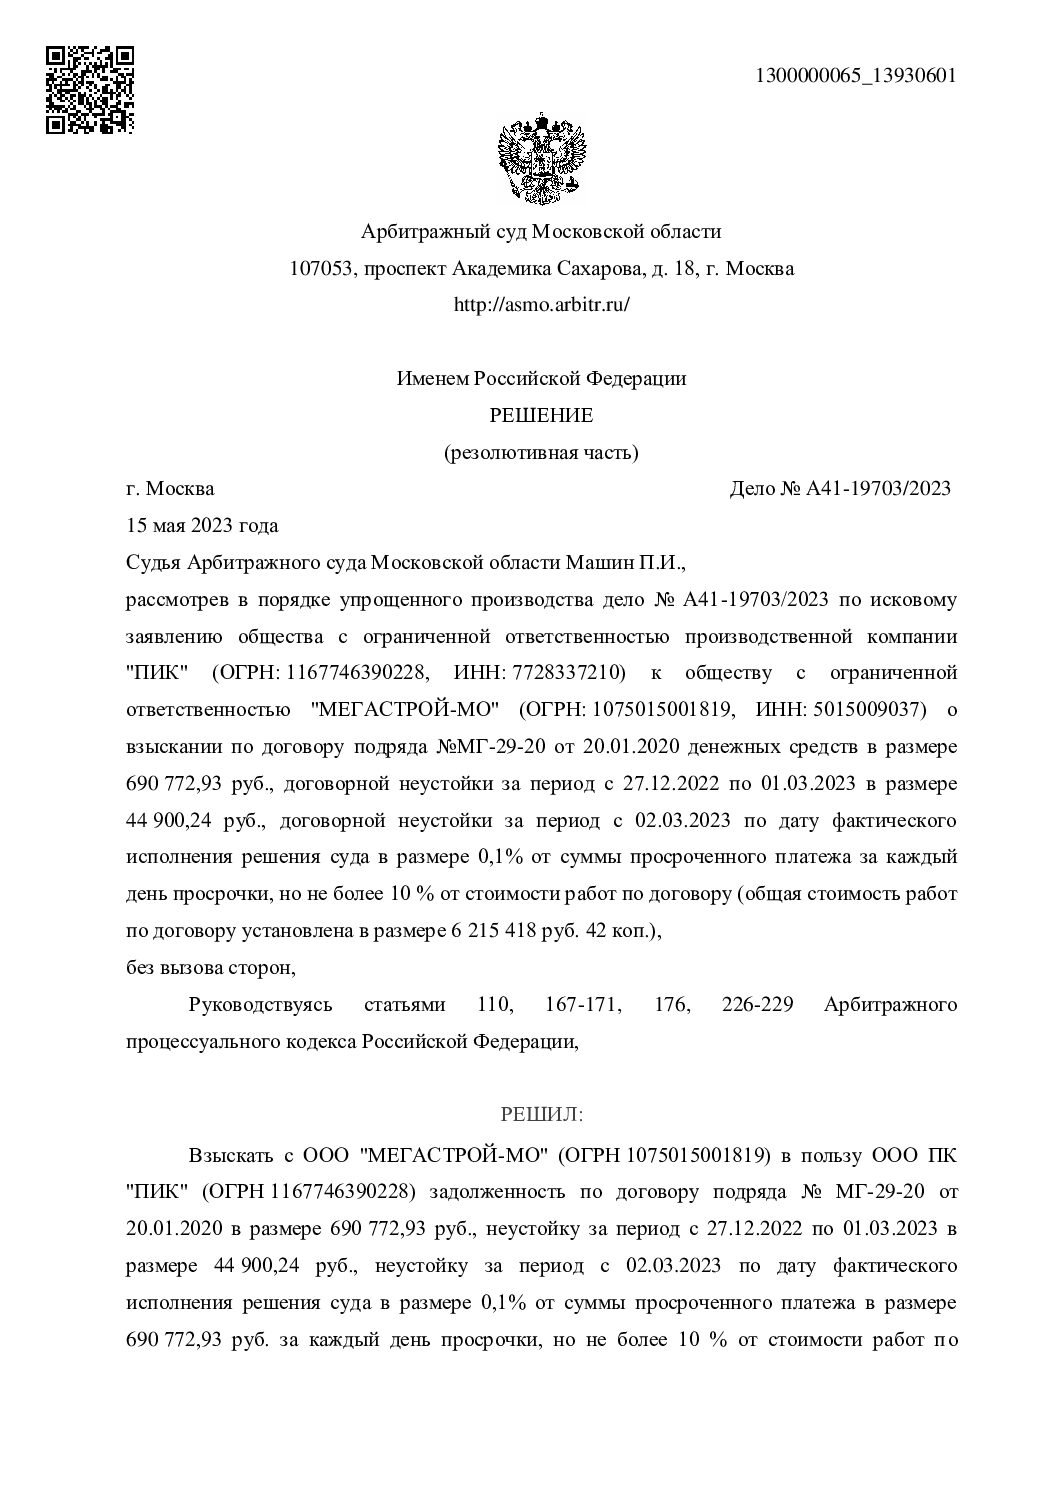 Увеличить акт ↗
Суд взыскал 690 772,93 ₽ долга, 44 900,24 ₽ начисленной неустойки, дальнейшую неустойку в договорных пределах и 17 713 ₽ госпошлины.
Читать кейс ↗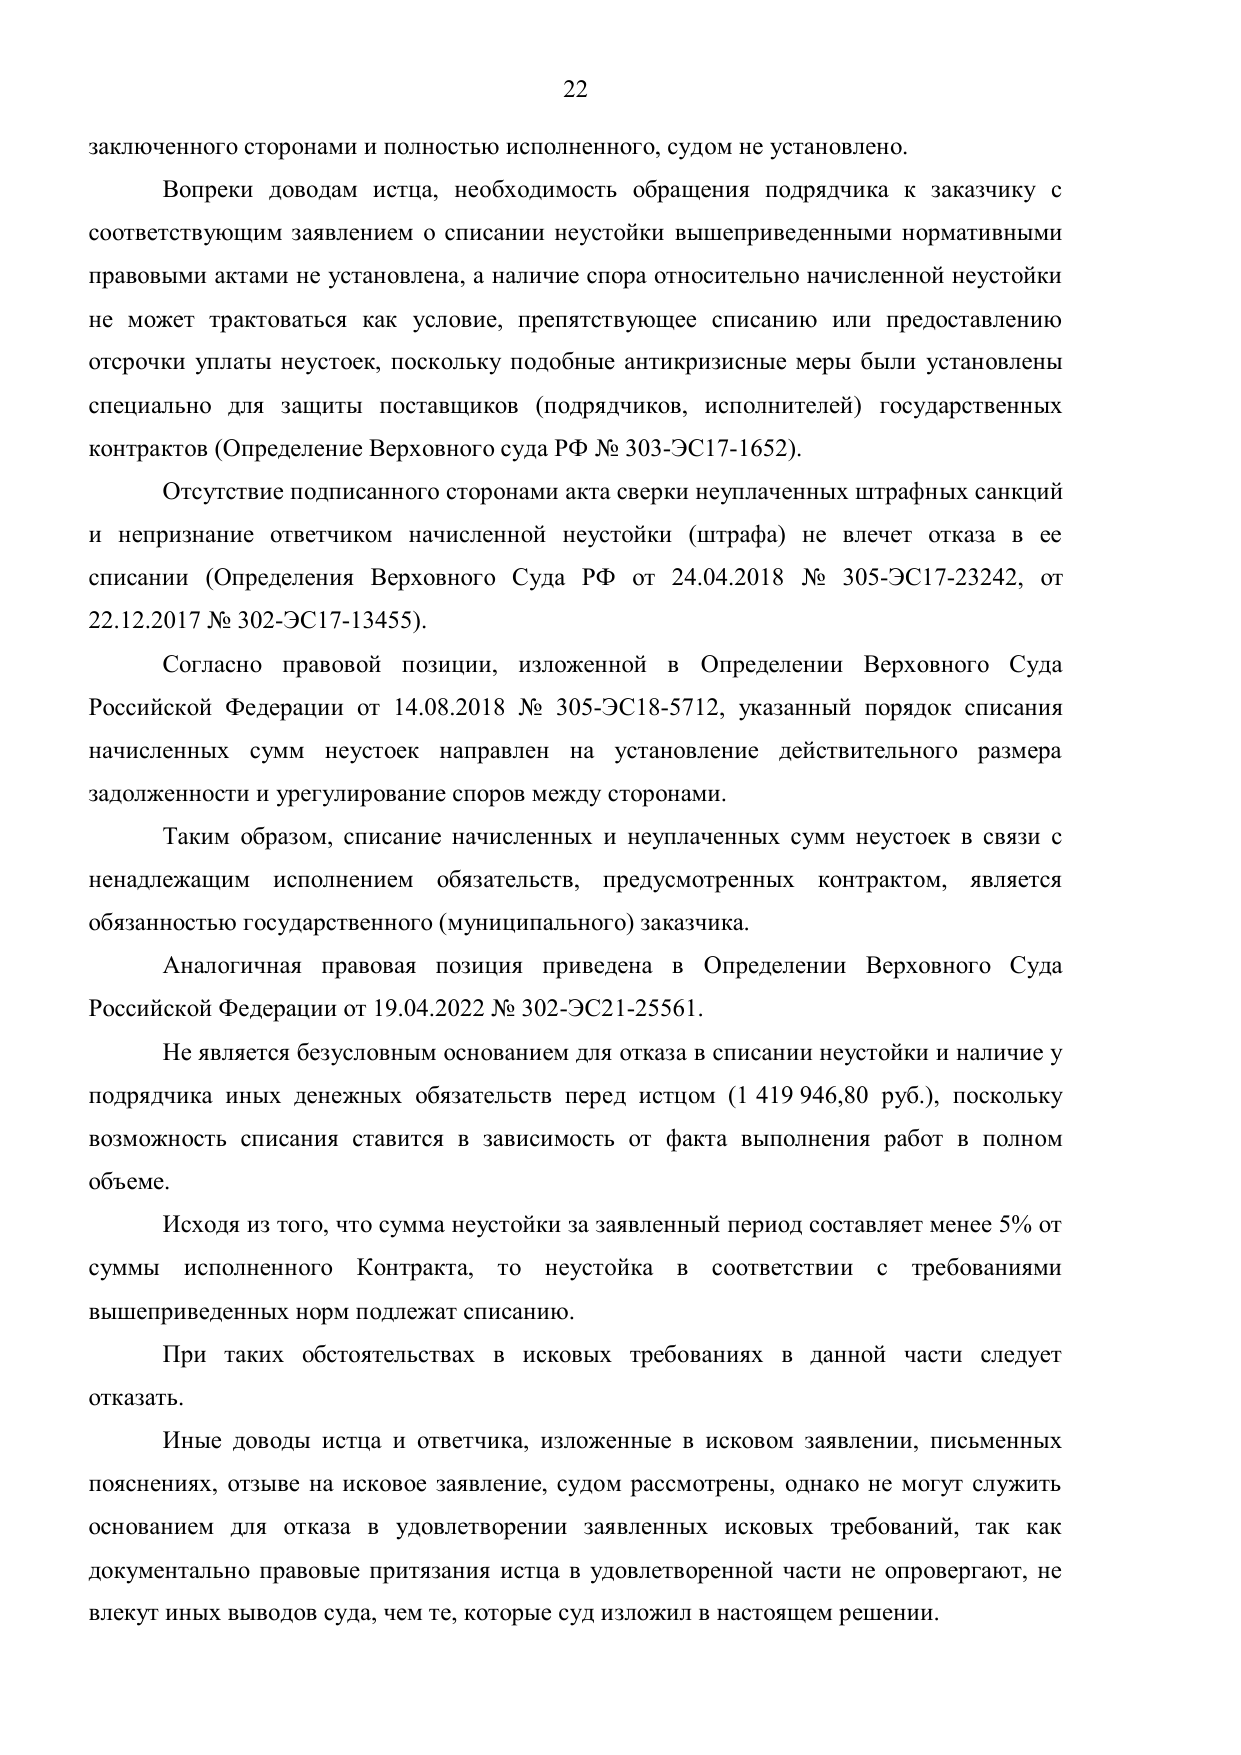 Увеличить акт ↗
Суд отказал во взыскании 3 103 025,25 ₽ договорных санкций и взыскал 1 419 946,80 ₽ возврата части оплаты и 346 680,01 ₽ законной неустойки.
Читать кейс ↗НАЛОГИ, БАНКИ И 115-ФЗ
Обжалование решения ИФНС начинается после того, как инспекция рассмотрела материалы проверки и оформила итоговый документ. Это другая стадия, чем возражения на акт: теперь нужно проверить вид решения, дату вручения, вступление в силу, доступный порядок жалобы и риск взыскания.
Акт фиксирует выводы проверяющих и открывает этап возражений и рассмотрения материалов. Решение содержит итог инспекции: доначисления, пени, штрафы, выводы по эпизодам и процессуальный результат. К нему нельзя механически приложить прежние возражения без разбора того, как инспекция на них ответила.
Если решение ещё не вынесено, применяется маршрут возражений на акт налоговой проверки. Эта страница нужна, когда итоговый документ уже получен либо известны его реквизиты и содержание.
Проверяем вид решения, способ его направления и дату, когда оно считается вручённым. Решение ИФНС по результатам проверки, вынесенное по статье 101 НК РФ, до вступления в силу обжалуется в апелляционном порядке. По общему правилу на это есть один месяц со дня вручения решения. Конкретную последнюю дату определяем по документам о вручении и правилам исчисления сроков.
Если решение уже вступило в силу и ранее не обжаловалось в апелляционном порядке, срок подачи жалобы составляет один год со дня вынесения решения. При пропуске этого срока проверяем основания для его восстановления. В обоих случаях жалоба адресуется вышестоящему налоговому органу, но подаётся через инспекцию, вынесшую решение.
Для судебного оспаривания решения ИФНС сначала проходим обязательный досудебный порядок. Срок обращения в арбитражный суд по общему правилу составляет три месяца со дня, когда заявителю стало известно о решении вышестоящего органа по жалобе. Если решение по жалобе не принято вовремя, срок отсчитывается от окончания установленного срока её рассмотрения.
Каждый эпизод получает отдельную строку: налог, период, операция, контрагент, вывод инспекции, доказательство, применённая норма и сумма. Это позволяет не смешивать процедурные нарушения, реальность операции, деловую цель, расчёт базы и санкции.
Обжалование решения ИФНС должно отвечать на мотивировку самого решения. Если инспекция отвергла документ или довод, жалоба показывает, что именно не оценено, где искажён факт и как ошибка повлияла на итоговую сумму.
Первичные документы связываются с фактическим исполнением: людьми, товаром, маршрутом, складом, оплатой, учётом и использованием результата. Новые материалы объясняются: когда они получены, почему не представлялись раньше и какой факт подтверждают.
Опасно менять описание операции между возражениями, жалобой и будущим судом без понятной причины. До подачи сверяются хронология, суммы, участники и формулировки по всем спорным эпизодам.
Отдельно проверяются налоговая база, ставка, период, расходы, вычеты, пени и штраф. Для каждого возражения фиксируется денежное последствие: какую строку решения и на какую сумму оно меняет.
Даже при споре о фактах нужен резервный расчёт. Он не означает признание позиции инспекции, а помогает увидеть арифметические ошибки, двойной учёт и возможность определить действительную налоговую обязанность.
В жалобе указываются оспариваемая часть решения, просимый результат и связь каждого требования с доводом и приложением. Процессуальные нарушения отделяются от материальных, чтобы формальная ошибка не подменяла спор о фактах и сумме.
Последствия подачи зависят от стадии. При своевременной апелляционной жалобе решение вступает в силу по правилам статьи 101.2 НК РФ: по общему правилу неотменённая часть — со дня принятия вышестоящим органом решения по жалобе. Обеспечительные меры инспекции могут действовать и до вступления основного решения в силу; их основания и возможность отмены или замены проверяем отдельно.
Если организация или ИП обжалует уже вступившее в силу решение, сама жалоба его исполнение не приостанавливает. Для приостановления полностью или в части по пункту 5.1 статьи 138 НК РФ заявление подаётся одновременно с жалобой, а банк-гарант представляет в инспекцию банковскую гарантию, отвечающую установленным требованиям. На судебной стадии возможность приостановления исполнения оценивается отдельно.
решение ИФНС со всеми приложениями и доказательством получения; акт проверки, возражения и протокол рассмотрения материалов; требования, ответы и описи ранее переданных документов; первичку и фактические доказательства по спорным эпизодам; расчёт инспекции, декларации, регистры и платёжные документы; сведения о взыскании, обеспечительных мерах и ближайших сроках.
Клиент получает календарь стадии, матрицу доводов и доказательств, проверку расчёта, проект жалобы и перечень приложений. Отдельно фиксируется судебный резерв и следующий шаг на случай полного или частичного отказа.
Обжалование решения ИФНС остаётся узким маршрутом по уже вынесенному документу и не подменяет возражения на акт или общий аудит налоговых рисков.
Процедурная работа с УФНС раскрыта на странице жалобы в вышестоящий налоговый орган, а общая навигация от требования до суда — в разделе налоговых споров.
Для первичного разбора нужны решение со всеми приложениями, подтверждение его получения и материалы проверки.
Выясняем задачу компании, требования другой стороны и ближайшие сроки. До подготовки справки согласуем её объём, стоимость и порядок оплаты.
В справке разбираем требования, доказательства, риски и возможные действия. Объясняем, что подтверждено документами и чего не хватает для позиции.
Обсуждаем выводы и целесообразность дальнейшей работы. Если предлагаем сопровождение, называем его объём, стоимость и порядок оплаты. Вы решаете, поручать ли нам следующий этап.
Показываем обезличенный пример справки по спору о поставке. Он подтверждает формат анализа, а не результат по другой ситуации.
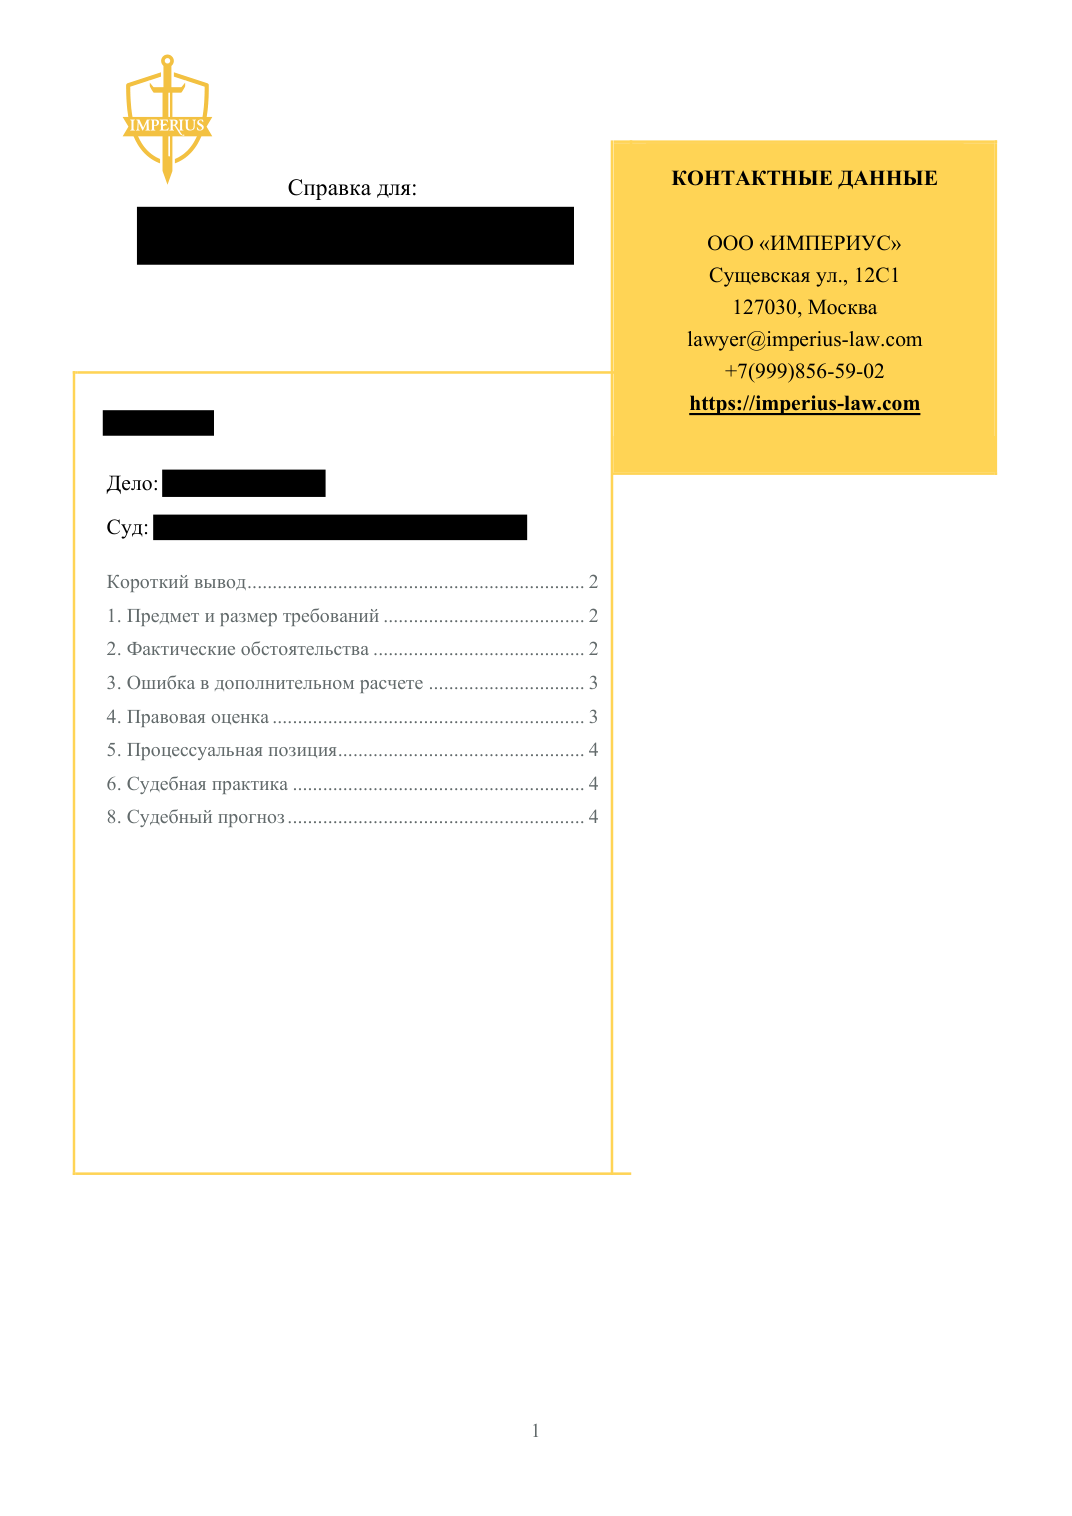
После обсуждения справки отдельно заключаем договор на выбранное действие или сопровождение. Фиксируем состав работы, срок, стоимость и порядок оплаты. Получение справки не обязывает заказывать дальнейшую работу.
Позвоните или напишите напрямую — выберите удобный канал.