Александр Куртапов
Основатель и управляющий партнёр
ЮРИДИЧЕСКАЯ ПОМОЩЬ БИЗНЕСУ
Обжалование акта налоговой проверки — это работа до итогового решения ИФНС. На этой стадии бизнес может представить письменные возражения, приложить подтверждающие документы и участвовать в рассмотрении материалов. Задача не в общем несогласии с проверяющими, а в разборе каждого эпизода по фактам, доказательствам и сумме.
Объём, стоимость и порядок оплаты согласуем до начала работы по поручению.
За анализ отвечает согласованная команда Imperius. До договора называем ответственного юриста, состав работы, сроки письменных выводов и порядок связи.
Основатель и управляющий партнёр
Начальник 2-го отдела
Начальник 1-го отдела
Из нашей практики
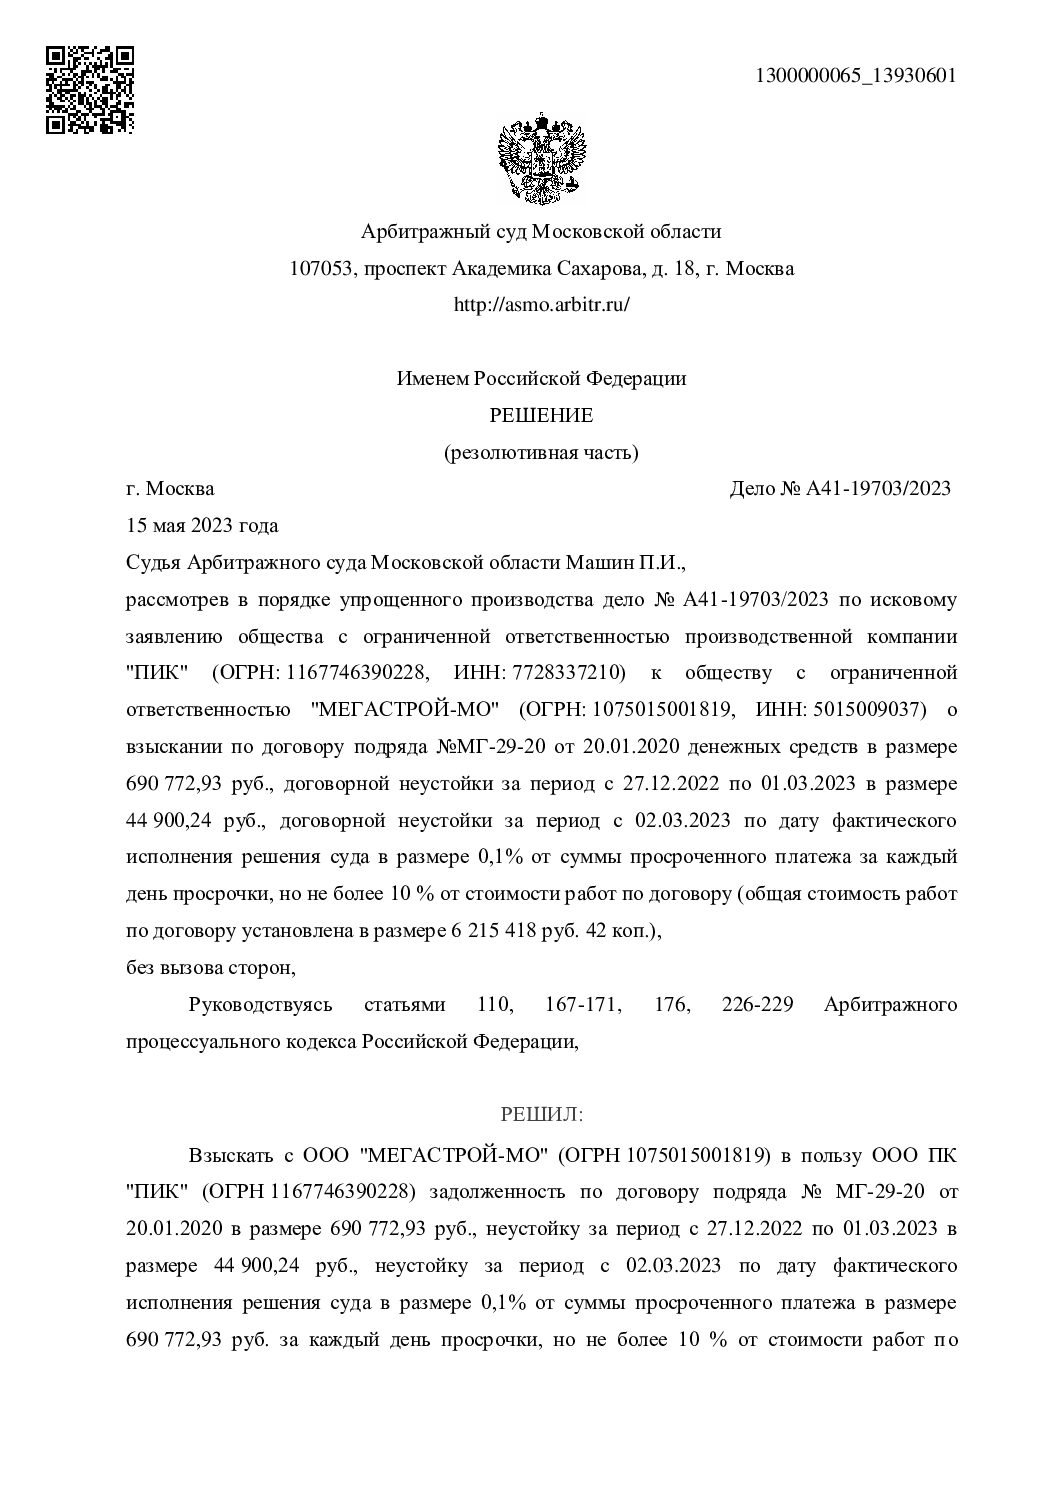 Увеличить акт ↗
Суд взыскал 690 772,93 ₽ долга, 44 900,24 ₽ начисленной неустойки, дальнейшую неустойку в договорных пределах и 17 713 ₽ госпошлины.
Читать кейс ↗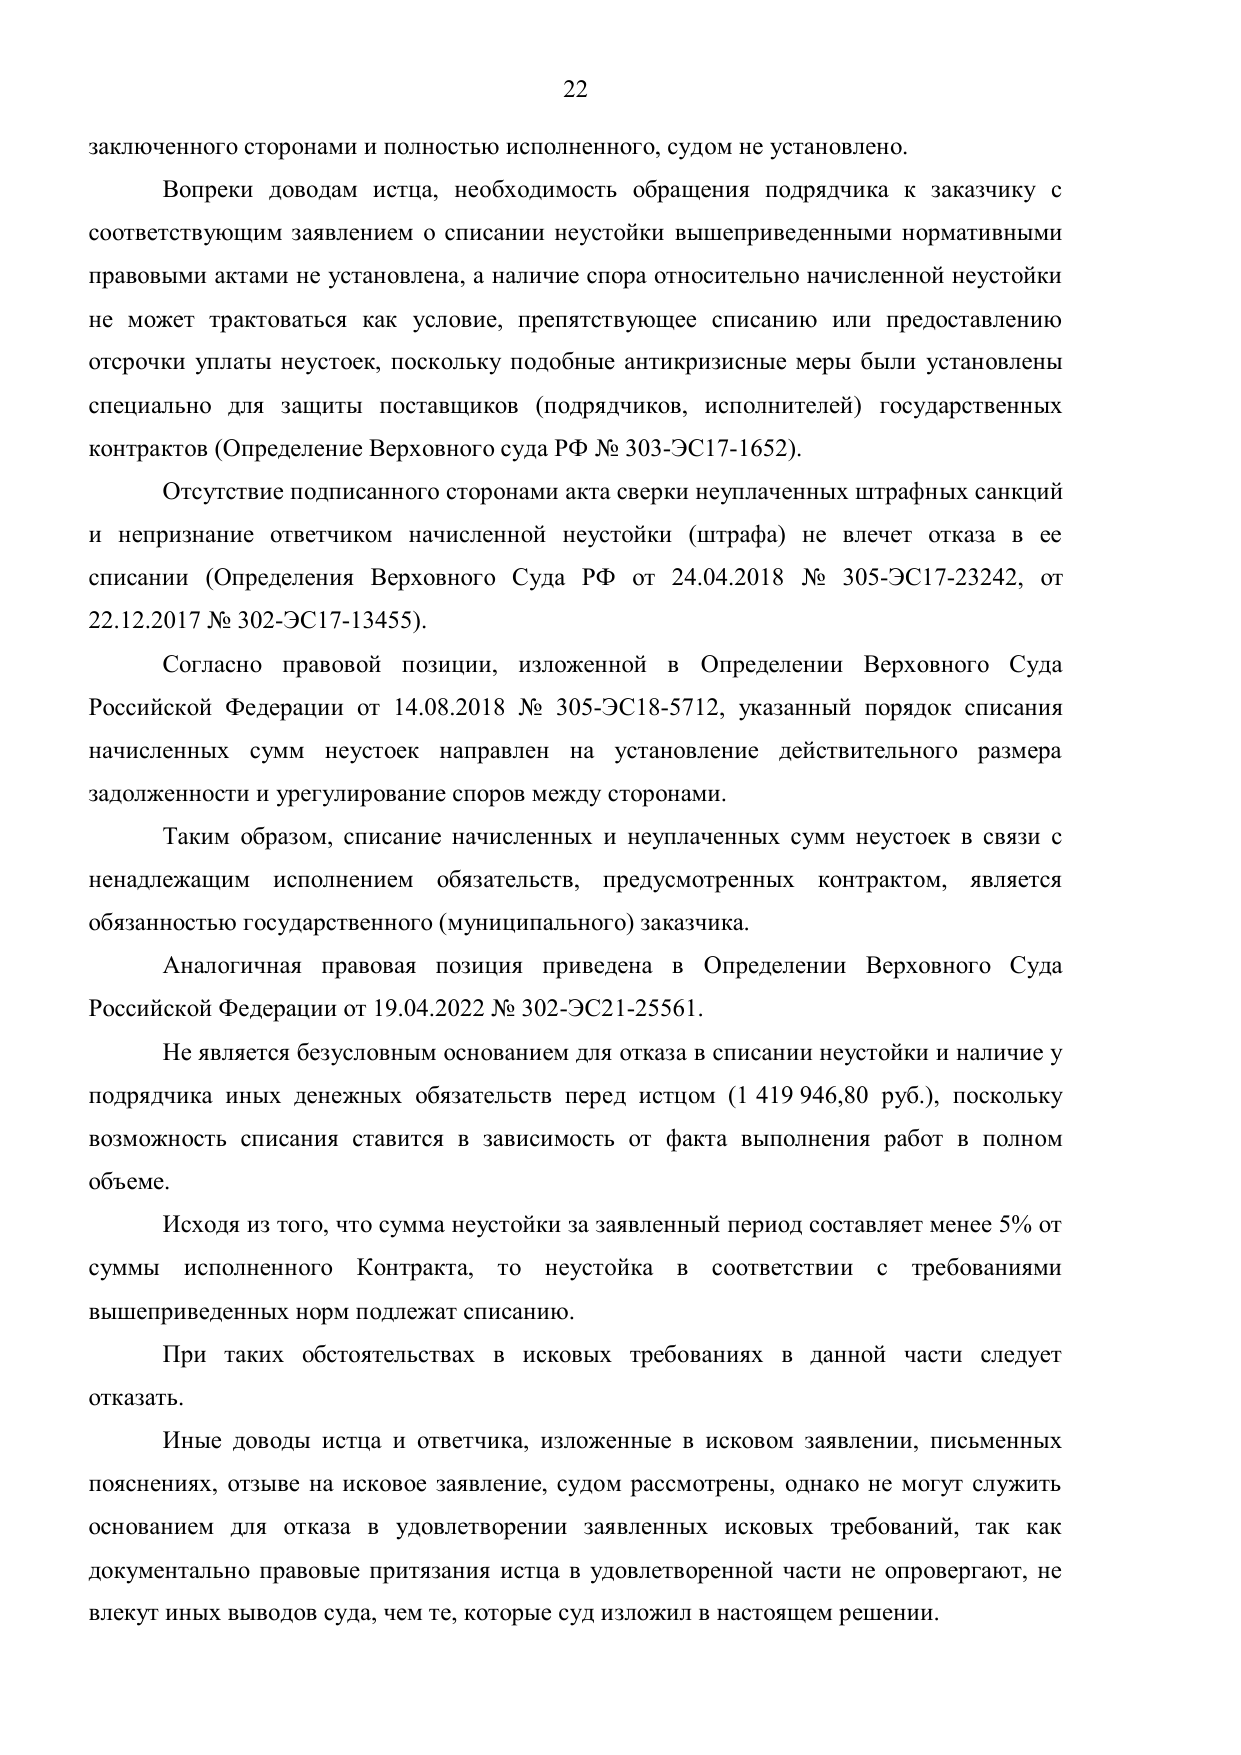 Увеличить акт ↗
Суд отказал во взыскании 3 103 025,25 ₽ договорных санкций и взыскал 1 419 946,80 ₽ возврата части оплаты и 346 680,01 ₽ законной неустойки.
Читать кейс ↗НАЛОГИ, БАНКИ И 115-ФЗ
Разбираем выводы инспекции по отдельным эпизодам: сопоставляем документы с фактическими операциями, пересчитываем доначисления и проверяем соблюдение процедуры. По результатам готовим письменные возражения и позицию для рассмотрения материалов.
Проверяем вид проверки, номер и дату акта, способ и дату получения, комплект приложений, извещение о рассмотрении материалов и полномочия представителя. По информации ФНС, письменные возражения на акт налоговой проверки можно подать в течение одного месяца со дня его получения.
Срок считаем от подтверждённой даты вручения, а не только от даты на титульном листе. В календаре отдельно отмечаем подачу возражений, рассмотрение материалов и резерв на сбор документов. Если уже вынесено итоговое решение, нужен другой маршрут — обжалование решения ИФНС.
Для каждого вывода инспекции составляем строку: операция и период, позиция проверяющих, доказательство ФНС, фактическая версия бизнеса, применённая норма, расчёт и документ в подтверждение возражения. Такая матрица не даёт смешать реальность поставки, деловую цель, должную осмотрительность, налоговую реконструкцию и процедурные нарушения.
Если один вывод влияет сразу на несколько налогов или периодов, связь показывается отдельно. Возражение должно отвечать на конкретный фрагмент акта и объяснять, как ошибка инспекции меняет сумму доначислений, пеней или штрафа.
Договор и счёт-фактура сами по себе редко закрывают спор. Документы связываются с реальным исполнением: кто согласовал сделку, где находился товар, кто выполнял работы, как передавался результат, чем подтверждены транспорт, склад, персонал, оплата, учёт и использование результата.
По каждому приложению указываем, какой факт оно подтверждает. Противоречия в датах, объёмах, маршрутах и участниках выявляем до подачи. Недостающий документ не маскируем подборкой нерелевантных файлов: фиксируем пробел и ищем независимое подтверждение.
Отдельно пересчитываем налоговую базу, ставку, вычеты или расходы, период, пени и штраф. Даже если основной спор идёт о реальности операции, резервный расчёт помогает обнаружить двойной учёт, неверный период и арифметическую ошибку.
Отдельно проверяем вручение акта, доступ к материалам, извещение, полномочия должностных лиц и возможность представить объяснения. Нарушения фиксируем до вынесения решения. Лишение налогоплательщика возможности участвовать в рассмотрении материалов лично или через представителя и представить объяснения — самостоятельное основание для отмены принятого решения по пункту 14 статьи 101 НК РФ. Для иных процедурных нарушений устанавливаем, привели ли они или могли привести к принятию неправомерного решения.
Возражения строим в том же порядке, что и акт: тезис инспекции, ошибка в факте или праве, доказательство бизнеса, расчёт и просимый вывод. К документу прилагаются опись, понятная нумерация и доказательство подачи в инспекцию, составившую акт.
ФНС указывает, что письменные доводы можно дополнить устными пояснениями при рассмотрении материалов и представить подтверждающие документы. Поэтому заранее готовим короткую позицию для выступления, ответы на вероятные вопросы и перечень ключевых приложений, которые должны быть перед глазами у рассматривающего лица.
календарь стадии и перечень процессуальных действий; матрицу эпизодов, доказательств и денежных последствий; проект мотивированных возражений с описью приложений; позицию для рассмотрения материалов и судебный резерв; список пробелов, противоречий и документов для дозапроса.
Эта страница относится только к акту и стадии до итогового решения. Общую карту от требования ФНС до арбитража смотрите в разделе налоговых споров, а процедуру обращения после вынесенного решения — на странице жалобы в УФНС.
Для первичной оценки передайте акт налоговой проверки со всеми полученными приложениями, документы о его направлении и получении, а также извещение о рассмотрении материалов, если оно уже поступило. Приложите требования инспекции, ранее поданные ответы и пояснения, расчёты доначислений и документы по спорным эпизодам. Укажите, каких приложений или материалов проверки у вас нет.
Сначала проверяем процессуальные и договорные сроки, возможность сохранить доказательства и действия, которые нельзя откладывать без роста риска.
Для первого анализа нужны акт с приложениями, документы о его получении и переписка с инспекцией.
Выясняем задачу компании, требования другой стороны и ближайшие сроки. До подготовки справки согласуем её объём, стоимость и порядок оплаты.
В справке разбираем требования, доказательства, риски и возможные действия. Объясняем, что подтверждено документами и чего не хватает для позиции.
Обсуждаем выводы и целесообразность дальнейшей работы. Если предлагаем сопровождение, называем его объём, стоимость и порядок оплаты. Вы решаете, поручать ли нам следующий этап.
Показываем обезличенный пример справки по спору о поставке. Он подтверждает формат анализа, а не результат по другой ситуации.
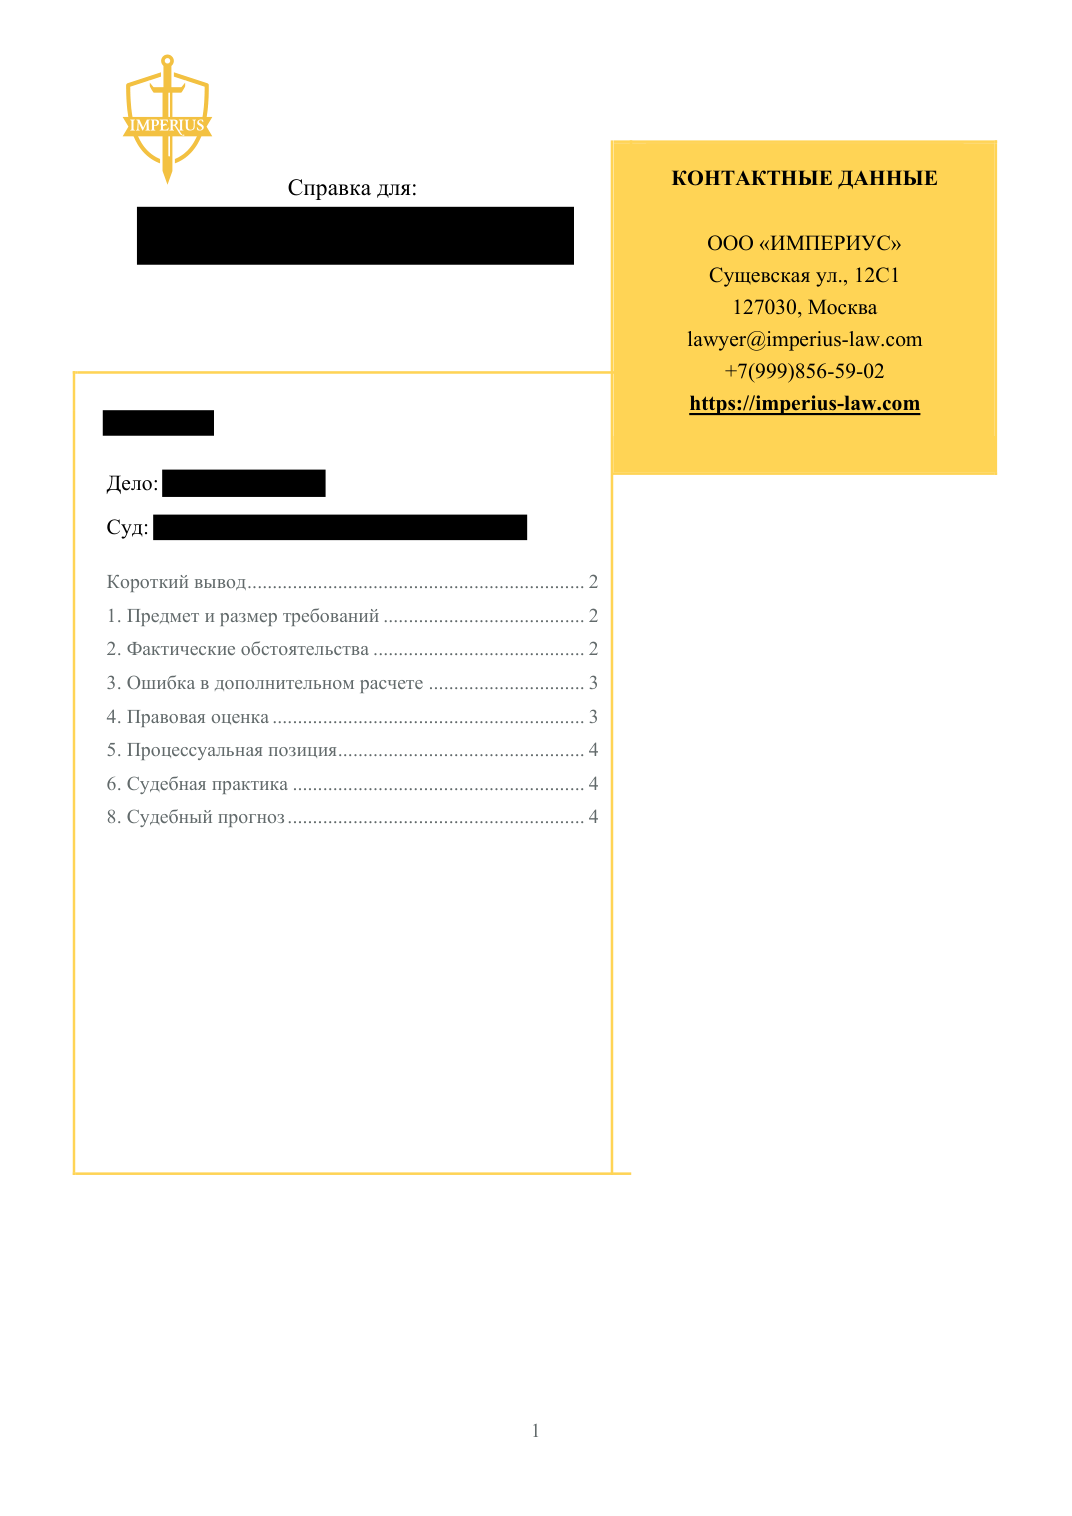
После обсуждения справки отдельно заключаем договор на выбранное действие или сопровождение. Фиксируем состав работы, срок, стоимость и порядок оплаты. Получение справки не обязывает заказывать дальнейшую работу.
Позвоните или напишите напрямую — выберите удобный канал.