
Александр Куртапов
Основатель и управляющий партнёр
ЮРИДИЧЕСКАЯ ПОМОЩЬ БИЗНЕСУ
Налоговые споры — это общий маршрут защиты бизнеса от первого требования инспекции до жалобы в УФНС и арбитража. На этой странице важно сначала определить стадию, ближайший срок и сумму риска, а затем перейти к узкому сценарию: НДС, статья 54.1 НК РФ, реконструкция, дробление или конкретный ответ ФНС.
Объём, стоимость и порядок оплаты согласуем до начала работы по поручению.
За анализ отвечает согласованная команда Imperius. До договора называем ответственного юриста, состав работы, сроки письменных выводов и порядок связи.
Основатель и управляющий партнёр

Начальник 2-го отдела

Начальник 1-го отдела
Из нашей практики
 Увеличить акт ↗
Суд взыскал 690 772,93 ₽ долга, 44 900,24 ₽ начисленной неустойки, дальнейшую неустойку в договорных пределах и 17 713 ₽ госпошлины.
Читать кейс ↗ Увеличить акт ↗
Суд отказал во взыскании 3 103 025,25 ₽ договорных санкций и взыскал 1 419 946,80 ₽ возврата части оплаты и 346 680,01 ₽ законной неустойки.
Читать кейс ↗НАЛОГИ, БАНКИ И 115-ФЗ
Налоговые споры — это общий маршрут защиты бизнеса от первого требования инспекции до жалобы в УФНС и арбитража. На этой странице важно сначала определить стадию, ближайший срок и сумму риска, а затем перейти к узкому сценарию: НДС, статья 54.1 НК РФ, реконструкция, дробление или конкретный ответ ФНС.
При требовании ФНС нужно проверить основание, срок, объём запрошенных материалов и связь каждого документа с мероприятием контроля. После акта выездной или камеральной проверки задача меняется: доводы инспекции разбираются по эпизодам, к каждому эпизоду привязываются факты, документы и расчёт.
Если решение уже принято, отдельно оцениваются срок и предмет жалобы в УФНС, возможность приостановить взыскание и резерв доказательств для суда. Арбитражный спор нельзя готовить как простое повторение возражений: нужно учитывать мотивы решения и то, какие материалы раскрывались раньше.
Договор, счёт-фактура и платёж подтверждают форму сделки, но не всегда объясняют исполнение. Для защиты восстанавливаются товар, работа или услуга в хозяйственном обороте: заказ, маршрут, склад, объект, сотрудники, техника, переписка, приёмка и дальнейшее использование результата.
По каждому спорному контрагенту полезна единая матрица: позиция ФНС, фактический исполнитель, источник доказательства, пробел, ответственное лицо и сумма. Такая структура показывает, где спор идёт о факте операции, где — о выборе контрагента, а где — только о расчёте.
Требование ФНС о документах — когда нужно определить границы ответа, собрать реестр приложений и сохранить подтверждение отправки; Защита от доначисления НДС — если спор касается вычетов, разрывов, контрагента и реальности поставки; Налоговая реконструкция по 54.1 НК РФ — когда при реальной операции спорным остаётся действительный размер обязанности; Дробление бизнеса — для проверки самостоятельности компаний, деловой цели, ресурсов и управления группой; Проверка контрагентов и НДС-рисков — профилактический маршрут до требования, акта или решения.
Передаются требование, акт или решение целиком; подтверждение даты получения; декларации и регистры по спорному периоду; договоры, первичка и платежи; переписка и доказательства исполнения; расчёт инспекции и собственная оценка суммы риска.
На первом разборе нужно получить не абстрактное мнение о перспективах, а карту эпизодов: ближайшие сроки, сильные и слабые доказательства, несоответствия в расчёте, действия до следующей процессуальной точки и документы, которые ещё можно восстановить.
Налоговые споры часто затрагивают бухгалтерию, закупки, продажи, логистику и руководство одновременно. Один координатор собирает хронологию и версии сотрудников, а юридическая позиция сверяется с учётом, платежами и прежними пояснениями. Это снижает риск случайных противоречий между ответом на требование, возражениями, жалобой и иском.
Итоговый маршрут должен отвечать на четыре вопроса: какой срок нельзя пропустить, что именно оспаривает ФНС, какими фактами подтверждается операция и какой финансовый результат оправдывает дальнейшие действия.
Для первичной оценки передайте основной документ по ситуации, переписку, расчёты, требования и ответы, а также материалы, которые показывают последовательность событий.
Сначала проверяем процессуальные и договорные сроки, возможность сохранить доказательства и действия, которые нельзя откладывать без роста риска.
Стратегию строим после сверки фактов, документов, возможных возражений другой стороны и экономического результата для бизнеса.
Для первого анализа нужны требование, акт или решение инспекции, подтверждение даты его получения и документы по спорным операциям.
Выясняем задачу компании, требования другой стороны и ближайшие сроки. До подготовки справки согласуем её объём, стоимость и порядок оплаты.
В справке разбираем требования, доказательства, риски и возможные действия. Объясняем, что подтверждено документами и чего не хватает для позиции.
Обсуждаем выводы и целесообразность дальнейшей работы. Если предлагаем сопровождение, называем его объём, стоимость и порядок оплаты. Вы решаете, поручать ли нам следующий этап.
Показываем обезличенный пример справки по спору о поставке. Он подтверждает формат анализа, а не результат по другой ситуации.
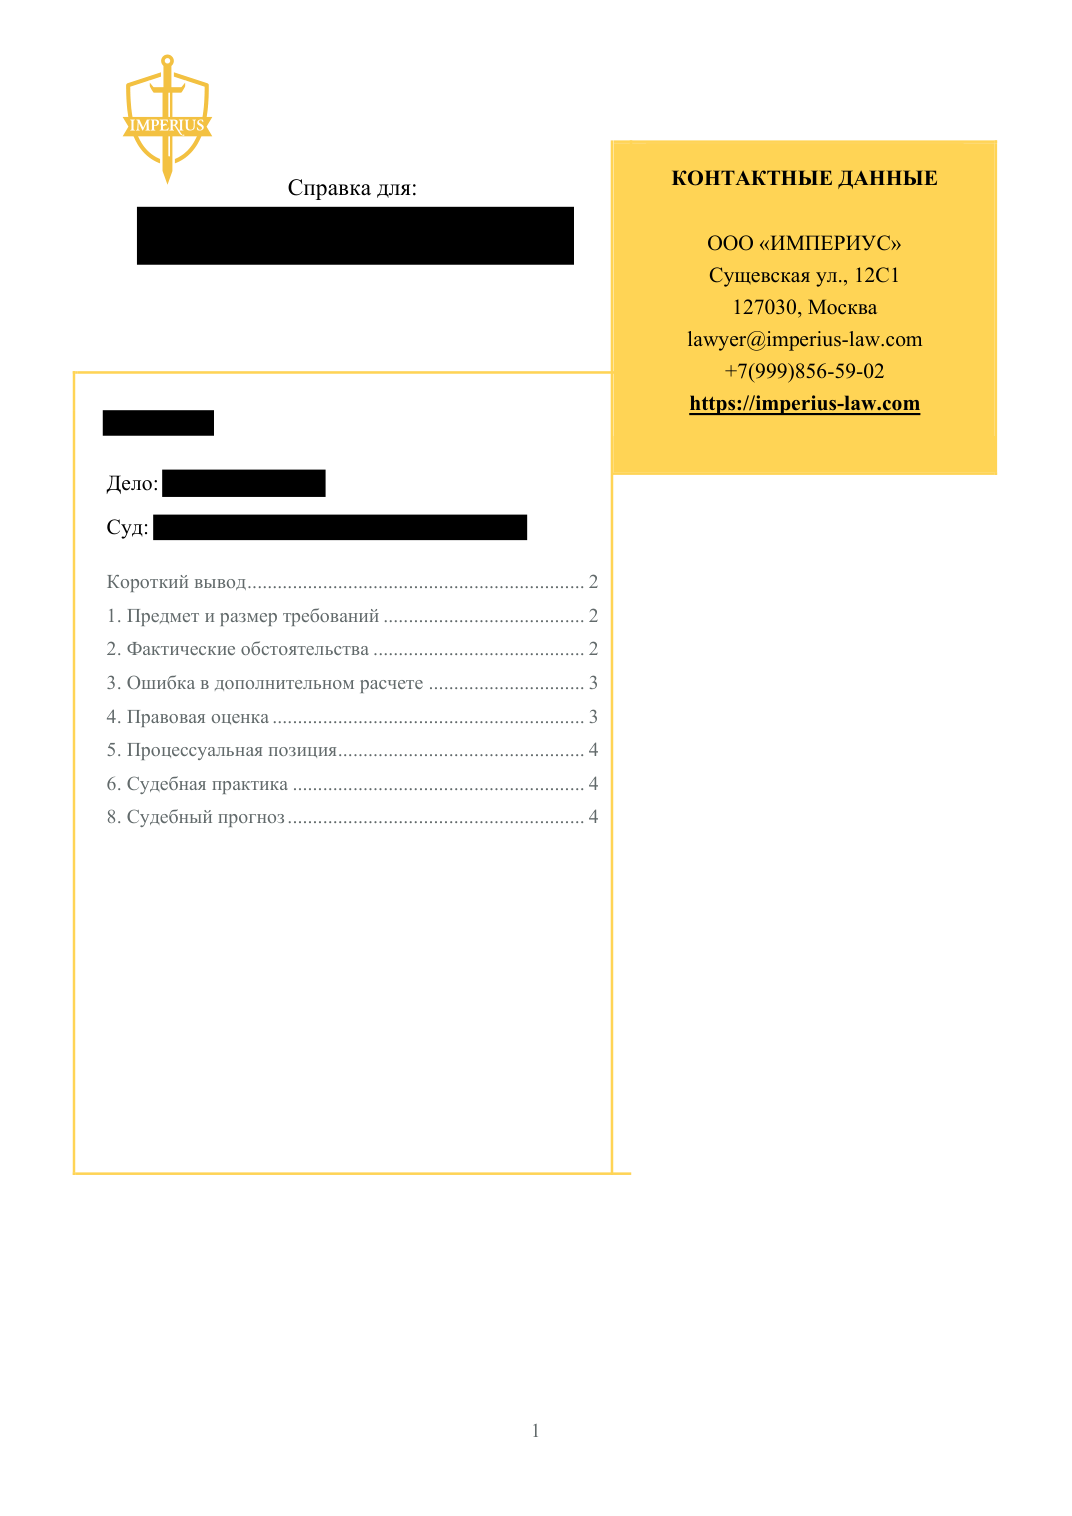
После обсуждения справки отдельно заключаем договор на выбранное действие или сопровождение. Фиксируем состав работы, срок, стоимость и порядок оплаты. Получение справки не обязывает заказывать дальнейшую работу.
Позвоните или напишите напрямую — выберите удобный канал.