Александр Куртапов
Основатель и управляющий партнёр
ЮРИДИЧЕСКАЯ ПОМОЩЬ БИЗНЕСУ
Налоговая реконструкция по 54.1 НК РФ — это спор о действительном размере налоговой обязанности при реально совершённой операции. Недостаточно назвать контрагента техническим или, наоборот, сослаться на формальные документы: нужно установить фактическое исполнение, расходы и проверяемую арифметику.
Объём, стоимость и порядок оплаты согласуем до начала работы по поручению.
За анализ отвечает согласованная команда Imperius. До договора называем ответственного юриста, состав работы, сроки письменных выводов и порядок связи.
Основатель и управляющий партнёр
Начальник 2-го отдела
Начальник 1-го отдела
Из нашей практики
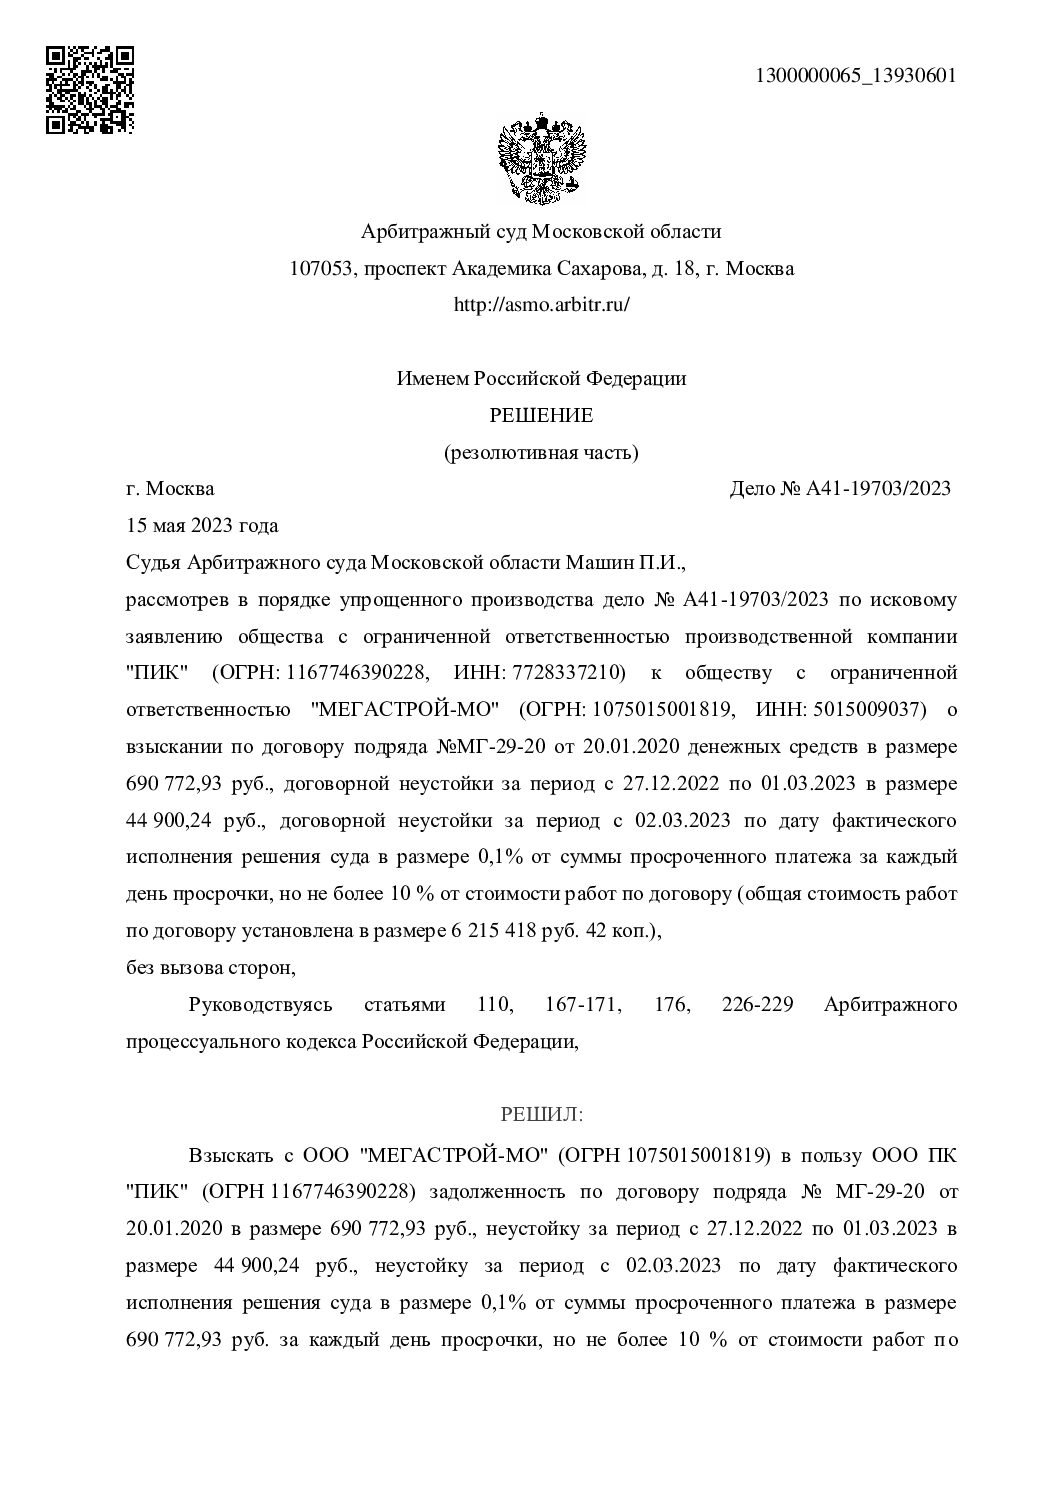 Увеличить акт ↗
Суд взыскал 690 772,93 ₽ долга, 44 900,24 ₽ начисленной неустойки, дальнейшую неустойку в договорных пределах и 17 713 ₽ госпошлины.
Читать кейс ↗ Увеличить акт ↗
Суд отказал во взыскании 3 103 025,25 ₽ договорных санкций и взыскал 1 419 946,80 ₽ возврата части оплаты и 346 680,01 ₽ законной неустойки.
Читать кейс ↗НАЛОГИ, БАНКИ И 115-ФЗ
Налоговая реконструкция по 54.1 НК РФ — это спор о действительном размере налоговой обязанности при реально совершённой операции. Недостаточно назвать контрагента техническим или, наоборот, сослаться на формальные документы: нужно установить фактическое исполнение, расходы и проверяемую арифметику.
ФНС оспаривает заявленного контрагента. Проверяем реальность операции и действительный размер налоговой обязанности. Затем устанавливаем, кто и как исполнил операцию и какой налоговый результат соответствует подтверждённым фактам.
Реконструкция не применяется автоматически по одной общей просьбе. Налогоплательщику нужна предметная версия с документами, операционными следами и собственным расчётом.
Проверяются перевозка, склад, сотрудники, техника, доступы, переписка, субподрядчики и движение результата. Банковская выписка и первичные документы важны, но сами по себе не объясняют, кто располагал ресурсами и выполнил обязательство.
Если реальный исполнитель известен, сведения о нём связываются с конкретными поставками, работами или услугами. Если цепочка остаётся неполной, пробелы нужно обозначить, а не заменять предположением.
Для расходов показываются приобретение, оплата, движение и использование результата в деятельности. Суммы сверяются с регистрами, договорами, первичкой, складом, производством или последующей реализацией.
Рыночная цена может быть одним из ориентиров, но не заменяет доказательства самой операции. Сопоставимые предложения, калькуляции и данные альтернативных поставщиков оцениваются вместе с фактическим объёмом и условиями сделки.
Вычеты по НДС и учёт расходов по налогу на прибыль имеют разные условия. Поэтому альтернативный расчёт не строится одной итоговой строкой: отдельно проверяются спорные вычеты, расходы, база, ставка, период и пени.
Вывод по одному налогу нельзя автоматически переносить на другой. Позиция должна учитывать, какие факты и документы подтверждены по каждому элементу обязанности.
Решение инспекции разбирается по эпизодам и периодам. Для каждой суммы фиксируются основание исключения, налог, база, ставка, пени и документы, на которые ссылается проверка.
Затем составляется альтернативная таблица. Она должна позволять воспроизвести цифры и увидеть, где спор относится к фактам исполнения, где — к квалификации, а где — к арифметике.
Доказательства и расчёт полезно представлять уже в возражениях на акт и дополнения к нему. Если решение принято, пакет адаптируется для жалобы в УФНС; в арбитраже оценивается, какие обстоятельства раскрывались ранее и почему дополнительные материалы появились позднее.
Одна и та же таблица не подаётся механически на всех стадиях. Она связывается с предметом конкретного акта, решения, жалобы или иска.
Должная осмотрительность объясняет выбор контрагента и поведение компании до и в ходе сделки. Реконструкция отвечает на другой вопрос: какой размер налоговой обязанности следует из реально установленной операции.
Эти позиции могут дополнять друг друга, но не подменяют одна другую. Хорошая проверка контрагента не заменяет доказательства исполнения, а реальная операция не делает любой заявленный расчёт правильным.
акт, дополнения, возражения и решение ФНС; договоры, первичку, платежи и регистры; доказательства движения и использования результата; сведения о фактическом исполнителе и его ресурсах; расчёт ФНС и собственную построчную альтернативу.
Налоговая реконструкция по 54.1 НК РФ остаётся специальным расчётным вопросом. Общий процесс проверки и обжалования раскрыт на странице налоговых споров, НДС-эпизод — в разделе защиты от доначисления НДС, а профилактика — на странице проверки контрагента и НДС-рисков.
Для первого анализа собираем документы и хронологию по вопросу «налоговая реконструкция по 54.1 НК РФ».
Выясняем задачу компании, требования другой стороны и ближайшие сроки. До подготовки справки согласуем её объём, стоимость и порядок оплаты.
В справке разбираем требования, доказательства, риски и возможные действия. Объясняем, что подтверждено документами и чего не хватает для позиции.
Обсуждаем выводы и целесообразность дальнейшей работы. Если предлагаем сопровождение, называем его объём, стоимость и порядок оплаты. Вы решаете, поручать ли нам следующий этап.
Показываем обезличенный пример справки по спору о поставке. Он подтверждает формат анализа, а не результат по другой ситуации.
После обсуждения справки отдельно заключаем договор на выбранное действие или сопровождение. Фиксируем состав работы, срок, стоимость и порядок оплаты. Получение справки не обязывает заказывать дальнейшую работу.
Позвоните или напишите напрямую — выберите удобный канал.