Александр Куртапов
Основатель и управляющий партнёр
ЮРИДИЧЕСКАЯ ПОМОЩЬ БИЗНЕСУ
Доначисление налога на прибыль по статье 54.1 НК РФ требует отдельного разбора расходов и действительного размера налоговой обязанности. Спор нельзя сводить только к комплекту первичных документов или автоматически копировать аргументы по НДС: для налога на прибыль важно показать понесённые затраты, их связь с деятельностью и фактическое исполнение операции.
Объём, стоимость и порядок оплаты согласуем до начала работы по поручению.
За анализ отвечает согласованная команда Imperius. До договора называем ответственного юриста, состав работы, сроки письменных выводов и порядок связи.
Основатель и управляющий партнёр
Начальник 2-го отдела
Начальник 1-го отдела
Из нашей практики
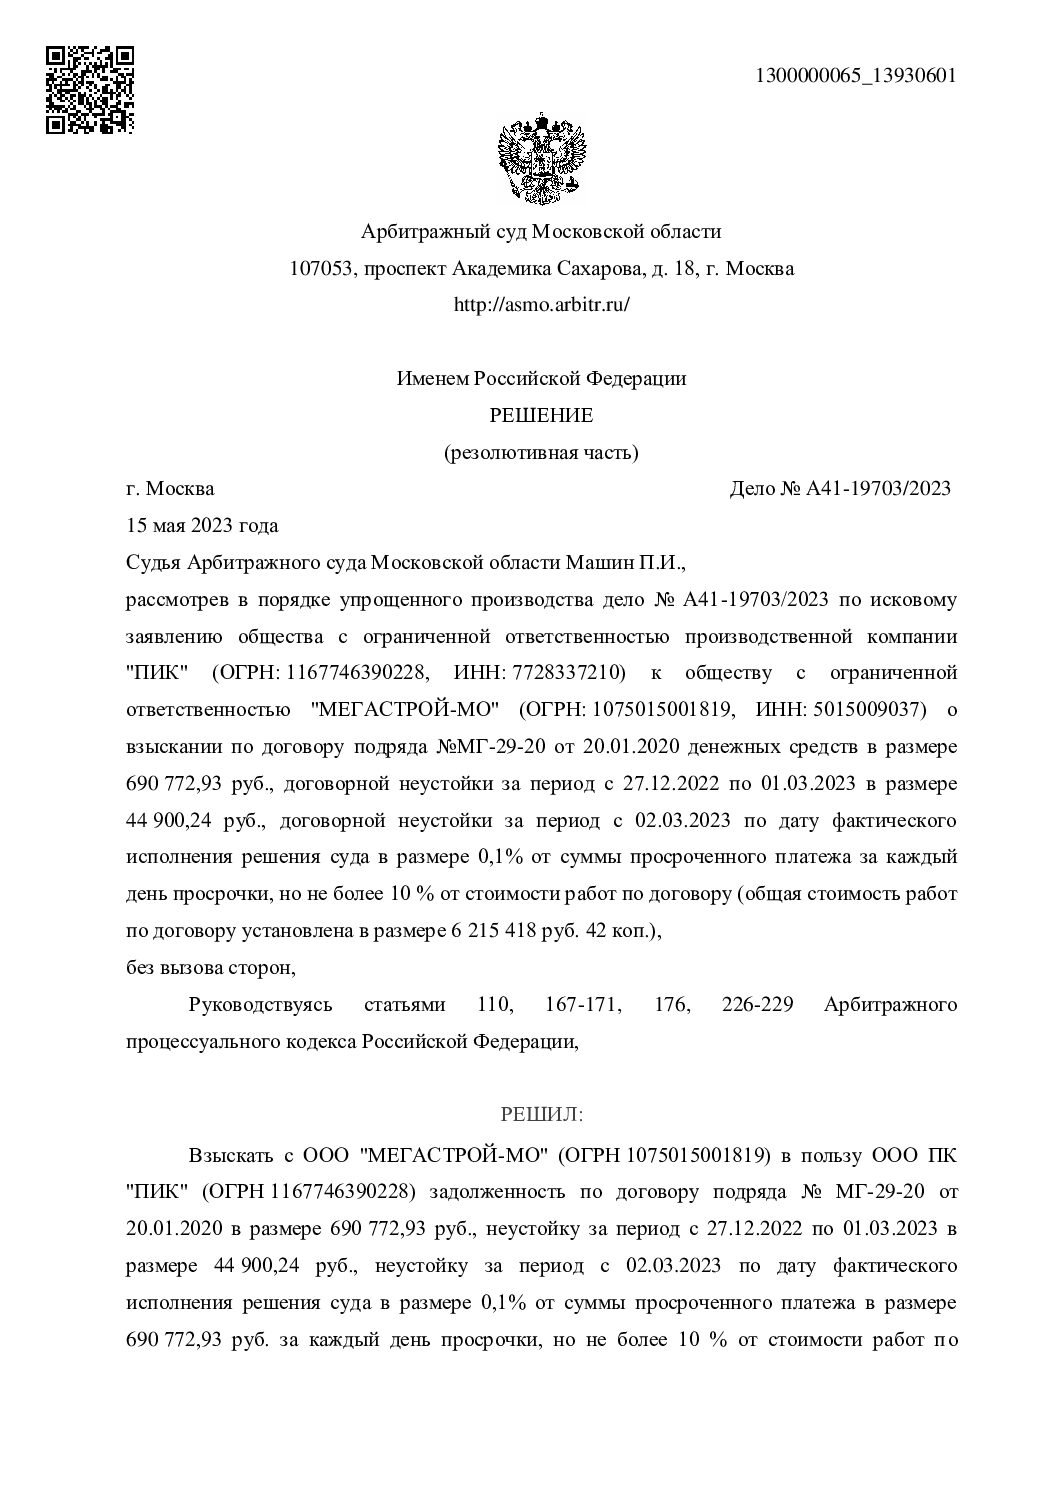 Увеличить акт ↗
Суд взыскал 690 772,93 ₽ долга, 44 900,24 ₽ начисленной неустойки, дальнейшую неустойку в договорных пределах и 17 713 ₽ госпошлины.
Читать кейс ↗ Увеличить акт ↗
Суд отказал во взыскании 3 103 025,25 ₽ договорных санкций и взыскал 1 419 946,80 ₽ возврата части оплаты и 346 680,01 ₽ законной неустойки.
Читать кейс ↗НАЛОГИ, БАНКИ И 115-ФЗ
Проверяем, какие расходы исключила инспекция, чем обосновала свои выводы и как рассчитала доначисления. По каждому эпизоду сопоставляем документы с фактическим исполнением, выявляем противоречия и определяем, каких доказательств не хватает. Отдельно готовим основную позицию по признанию расходов и резервный расчёт на случай, если часть доводов инспекции подтвердится.
Одна сделка может одновременно вызвать претензии по вычету НДС и по расходам, но предмет доказывания и денежный расчёт различаются. По прибыли проверяются состав расходов, период признания, экономическая обоснованность, подтверждающие документы и влияние каждого эпизода на налоговую базу.
В матрице спора отдельно фиксируем сумму расхода, ставку, период, вывод инспекции и резервный расчёт. Узкий маршрут по косвенному налогу находится на странице защиты от доначисления НДС.
Договор, акт и платёж связываются с тем, что произошло в реальности: кто поставил товар или выполнил работу, какими ресурсами, где и когда передан результат, как он принят, отражён в учёте и использован бизнесом. По каждому документу указывается подтверждаемый факт.
Проверяем переписку, заявки, пропуска, транспорт, склад, сотрудников, оборудование, движение товара и дальнейшее использование результата. Противоречия в датах, объёмах, маршрутах и участниках выявляются до ответа инспекции.
Статья 54.1 НК РФ требует анализировать не ярлык контрагента, а фактические обстоятельства операции, возможное искажение и цель сделки. Поэтому позиция объясняет, зачем бизнесу был нужен результат, как выбирался способ исполнения и какую хозяйственную функцию он выполнил.
Связи между участниками, необычная цена или недостатки контрагента рассматриваются вместе с остальными фактами. Их нельзя игнорировать, но и нельзя подменять ими доказательство нереальности конкретной операции.
Условия налоговой реконструкции зависят от фактического исполнения и осведомлённости налогоплательщика. По сделкам с «техническим» контрагентом проверяем, знал ли налогоплательщик или должен был знать об исполнении другим лицом. Если фактический исполнитель установлен, анализируем документы и параметры реального исполнения. Если налогоплательщик не знал, но должен был знать о подмене исполнителя, факт осуществления расходов не оспаривается, а установить исполнителя невозможно, пункт 17.2 письма ФНС России от 10.03.2021 № БВ-4-7/3060@ предусматривает расчётное определение расходов. Их размер необходимо обосновать, в том числе сведениями о сопоставимых операциях и рыночной стоимости. Это не означает автоматического признания всей договорной цены. Разъяснения о налоговой реконструкции опубликованы ФНС России.
Отдельно считаем основной налог, пени и штраф. Если документы позволяют определить расходы только по части операций, показываем границы расчёта и не смешиваем подтверждённые суммы с оценочными.
На требование ФНС отвечаем в пределах запрошенного и одновременно сохраняем доказательственную версию. После акта готовим мотивированные возражения по эпизодам. После получения решения ИФНС проверяем доводы инспекции, расчёт, дату вручения и срок обжалования. Сначала обжалуем решение в вышестоящий налоговый орган через инспекцию, которая его вынесла. В арбитражный суд обращаемся после соблюдения обязательного досудебного порядка.
Для стадии до решения используйте страницу возражений на акт налоговой проверки, для уже вынесенного документа — обжалование решения ИФНС. Общая навигация от требования до суда собрана в разделе налоговых споров.
требование, акт или решение ИФНС со всеми приложениями; расчёт доначислений по эпизодам и периодам; договоры, первичка, платежи и бухгалтерские регистры; доказательства фактического исполнения и использования результата; ранее направленные пояснения, описи и доказательства подачи; сведения о фактическом исполнителе и доступных документах по цене.
Результат первичного разбора — карта эпизодов, доказательств и противоречий, проверка расчёта, основная и резервная позиции, а также следующий процессуальный шаг. Материал остаётся узким разбором налога на прибыль и не подменяет общий комментарий ко всей статье 54.1 НК РФ.
Для первичной оценки передайте основной документ по ситуации, переписку, расчёты, требования и ответы, а также материалы, которые показывают последовательность событий.
Сначала проверяем процессуальные и договорные сроки, возможность сохранить доказательства и действия, которые нельзя откладывать без роста риска.
Для первичного разбора изучаем требование, акт или решение ИФНС, расчёт доначислений и документы по спорным расходам.
Выясняем задачу компании, требования другой стороны и ближайшие сроки. До подготовки справки согласуем её объём, стоимость и порядок оплаты.
В справке разбираем требования, доказательства, риски и возможные действия. Объясняем, что подтверждено документами и чего не хватает для позиции.
Обсуждаем выводы и целесообразность дальнейшей работы. Если предлагаем сопровождение, называем его объём, стоимость и порядок оплаты. Вы решаете, поручать ли нам следующий этап.
Показываем обезличенный пример справки по спору о поставке. Он подтверждает формат анализа, а не результат по другой ситуации.
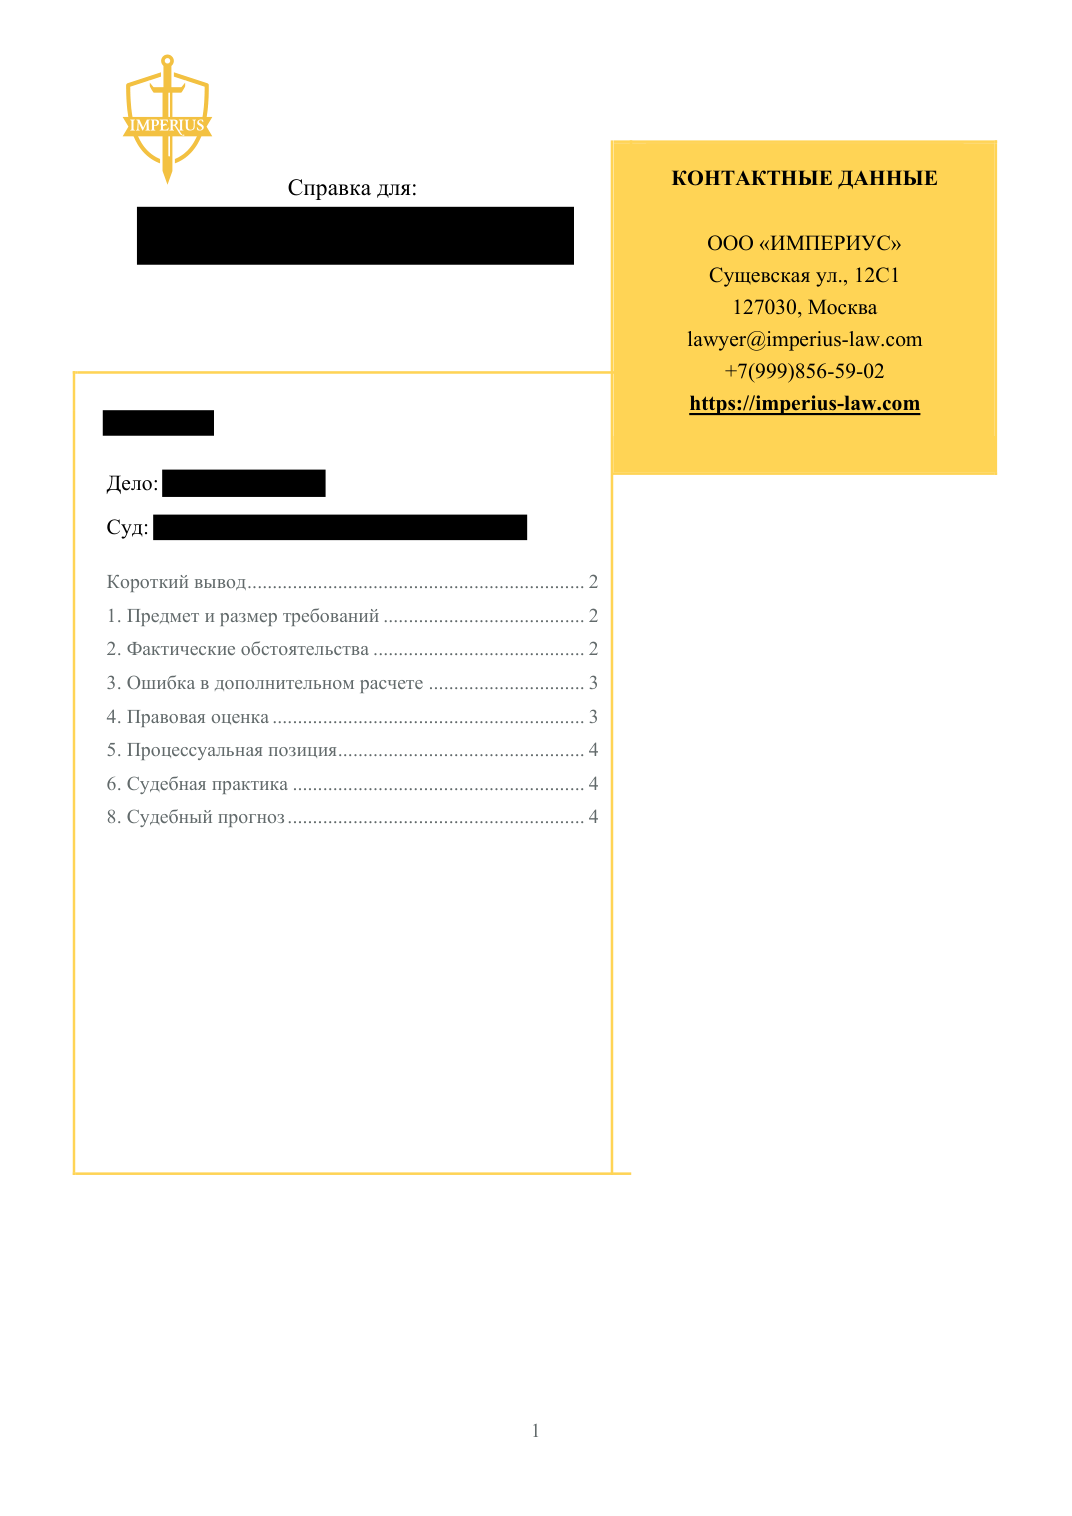
После обсуждения справки отдельно заключаем договор на выбранное действие или сопровождение. Фиксируем состав работы, срок, стоимость и порядок оплаты. Получение справки не обязывает заказывать дальнейшую работу.
Позвоните или напишите напрямую — выберите удобный канал.