Контекст
Статьи о налоговых спорах: как выбрать маршрут
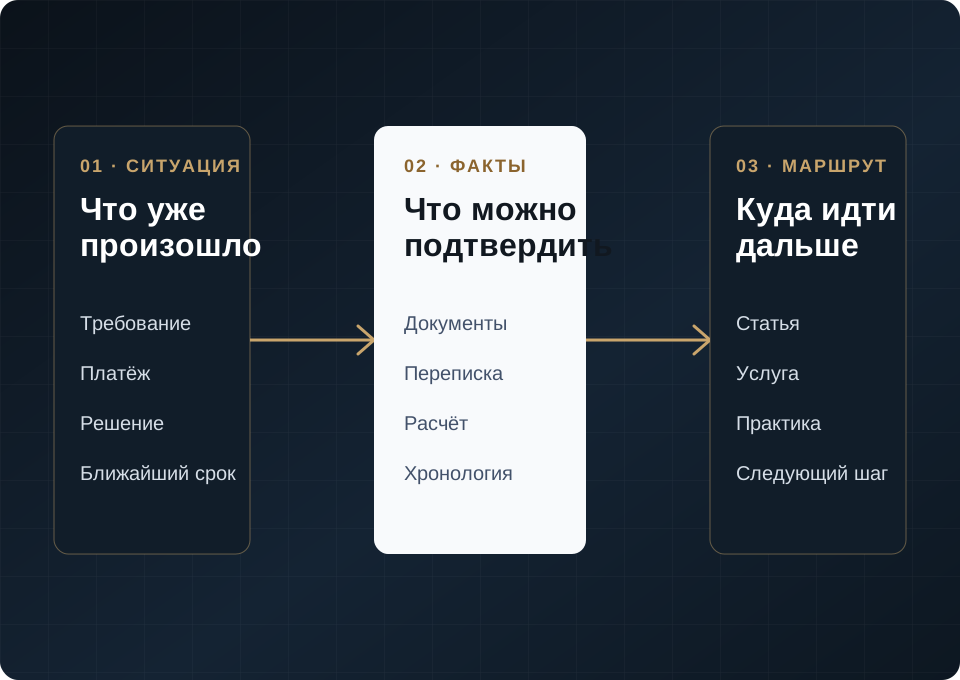
Сначала определите стадию контроля и ближайший срок, затем восстановите фактическую операцию, сгруппируйте доказательства и выберите маршрут: ответ, возражения, жалоба или арбитраж.
Раздел собирает практические досье по налоговым спорам бизнеса: требования ФНС, акт проверки, решение ИФНС, жалоба в УФНС, НДС, статья 54.1 НК РФ, дробление бизнеса и банковские ограничения по 115-ФЗ.
Сначала отделите документ от вывода контролёра. Требование запускает сбор и пояснение сведений, акт фиксирует позицию инспекции, решение создаёт сумму доначислений, а банковский запрос оценивает операции по иной процедуре. Для каждого этапа отличаются срок, адресат и допустимый объём ответа.
Задача этих материалов — не заменить консультацию и не пересказать кодекс. Они помогают собственнику, директору, бухгалтерии и корпоративному юристу быстро понять стадию риска, документы, ошибки первых ответов и страницу услуги, к которой нужно перейти дальше.
До подготовки позиции зафиксируйте дату получения, номер мероприятия, проверяемый период, перечень операций и конкретные вопросы. Это позволяет не смешивать общую характеристику бизнеса с ответом по спорному эпизоду и не раскрывать массив документов без понятной доказательственной задачи.
Маршруты чтения
- Требование ФНС о предоставлении документов — что проверить до ответа инспекции.
- ФНС обвиняет в дроблении бизнеса — как собрать карту группы и деловую цель.
- Как защитить вычеты по НДС — документы по реальности операций и контрагентам.
- Статья 54.1 НК РФ — как бизнесу доказывать реальность операций.
- Пояснения для банка по 115-ФЗ — как отвечать на запрос и не усилить риск-профиль.
Как использовать раздел
Сначала определите стадию: требование, комиссия, акт, решение, УФНС, арбитраж или банк. Затем соберите документы, которые подтверждают реальность бизнеса, а не только формальную первичку. После этого выбирайте услугу: налоговый спор, дробление, НДС, 115-ФЗ или жалоба в УФНС.
Сведения о контрагенте и регистрационном статусе сверяйте в сервисе ФНС «Прозрачный бизнес». Он помогает подтвердить исходные реквизиты и открытые риски, но не доказывает исполнение конкретной поставки, работы или услуги.
Как читать налоговый разбор практически
В споре с контролирующим органом опасно отвечать только набором формальных документов. Сначала нужно понять, какой вывод пытается построить инспекция или банк: отсутствие реальной операции, технический контрагент, необоснованная выгода, разрыв по цепочке, транзитный характер платежей или отсутствие деловой цели.
Постройте хронологию по каждому эпизоду: выбор поставщика, согласование цены, заказ, логистика, приёмка, использование результата, оплата и отражение в учёте. Затем укажите, кто со стороны компании участвовал в событии и каким независимым источником подтверждается каждый шаг.
После этого материалы стоит разложить по доказательственным группам: управленческая логика сделки, движение товара или услуги, люди и ресурсы, экономический смысл, платежи, переписка, проверка контрагента и поведение компании до проверки. Такой подход снижает риск шаблонного ответа и делает позицию понятнее для следующей стадии.
Для расчёта отделите налог, пени и штраф, отметьте спорный период и основание каждого эпизода. Если дело уже передано в арбитраж, сверяйте движение и судебные акты в КАД Арбитр. Публичная карточка помогает контролировать процесс, но не заменяет материалы проверки и внутреннее доказательственное досье.
Перед отправкой ответа проведите контроль качества: каждый вывод должен иметь ссылку на документ, каждая сумма — на расчёт, а каждое приложение — понятное название и место в описи. Отдельно отметьте сведения, которых у компании нет, и причины их отсутствия. Сведите версии письма, приложений и пояснений сотрудников, чтобы они не противоречили друг другу. Зафиксируйте ответственного за отправку, подтверждение доставки и календарь следующего действия в инспекции, УФНС или суде.
После отправки сохраните единый комплект: подписанное письмо, опись, все приложения, квитанцию, дату получения адресатом и журнал последующих запросов. Не редактируйте переданные файлы задним числом; новую версию храните отдельно с пояснением причины. При вызове сотрудников заранее сверяйте факты, которые они действительно знают лично. Так компания сохраняет последовательность позиции и может быстро восстановить, какие сведения были раскрыты, кем подтверждены и на каком этапе потребовалось дополнительное доказательство.
- не отправляйте архив без пояснения, что именно подтверждает каждый документ;
- не признавайте спорные факты ради быстрого ответа;
- готовьте позицию так, будто ее завтра будут читать в УФНС или арбитраже.